額面25万の手取りはいくら?引かれる税金とリアルな生活費を徹底解明
給与明細を開いた瞬間、「25万円と聞いていたのに、口座に振り込まれた金額が20万円を下回っている」と息を呑む社会人は少なくありません。求人票や雇用契約書に記された「月給25万円」という数字は、あくまで税金や社会保険料が差し引かれる前の「額面給与」であり、実際に自分の裁量で自由に使える金額とは大きな隔たりが存在します。
物価高や社会保険料の段階的な引き上げが続く2026年現在の日本において、額面と手取りのギャップを正確に把握しておくことは、家計防衛の生命線です。本稿では、引かれる控除項目の詳細な内訳から、独身一人暮らしにおける生活費の現実的な配分、家賃のボーダーライン、さらには手取りを目減りさせないための実践的な税金対策まで、徹底的なデータ取材をもとに解き明かします。
📌 【この記事の重要ポイントまとめ】
- 要点1:額面25万円の実際の手取り額は約19.5万〜20.2万円であり、毎月およそ5万円前後の税金・社会保険料が自動的に天引きされる。
- 要点2:1年目と2年目では「住民税の有無」によって手取りが約1万円変動し、適正家賃の目安は手取りの3分の1にあたる6.5万円前後が堅実なラインとなる。
- 要点3:2026年以降の社会保険負担増を見据え、ふるさと納税(上限目安約2.8万円)やiDeCo等の税制優遇を活用した主体的な支出管理が不可欠である。
【2026年最新シミュレーション】額面25万円の手取り額計算と控除の内訳
給与から天引きされる金額の正体を掴むためには、額面25万円の手取り額計算を項目ごとに分解して確認する必要があります。会社員の場合、総支給額から差し引かれるのは大きく分けて「社会保険料(健康保険・厚生年金・雇用保険・介護保険)」と「税金(所得税・住民税)」の2種類です。
東京都内のIT企業に勤務する20代独身(扶養親族なし、40歳未満)を標準モデルとして算出した、2026年現在の標準的な天引き内訳は以下の通りです。
まず大きな割合を占めるのが社会保険料です。健康保険料(協会けんぽ東京支部基準・介護保険非該当)は約12,974円、厚生年金保険料の控除額は標準報酬月額26万円が適用され23,790円となります。ここに雇用保険料(労働者負担率0.6%)の1,500円が加わり、社会保険料の合計額だけで毎月約38,264円に達します。
続いて税金関係では、給与所得控除と社会保険料控除を差し引いた課税対象額に基づき、所得税が毎月約4,800円前後、住民税(前年同水準の所得がある場合)が毎月約9,800円前後天引きされます。これら月収25万の社会保険料と所得税および住民税を合算すると、控除総額は約52,800円〜54,000円に上ります。
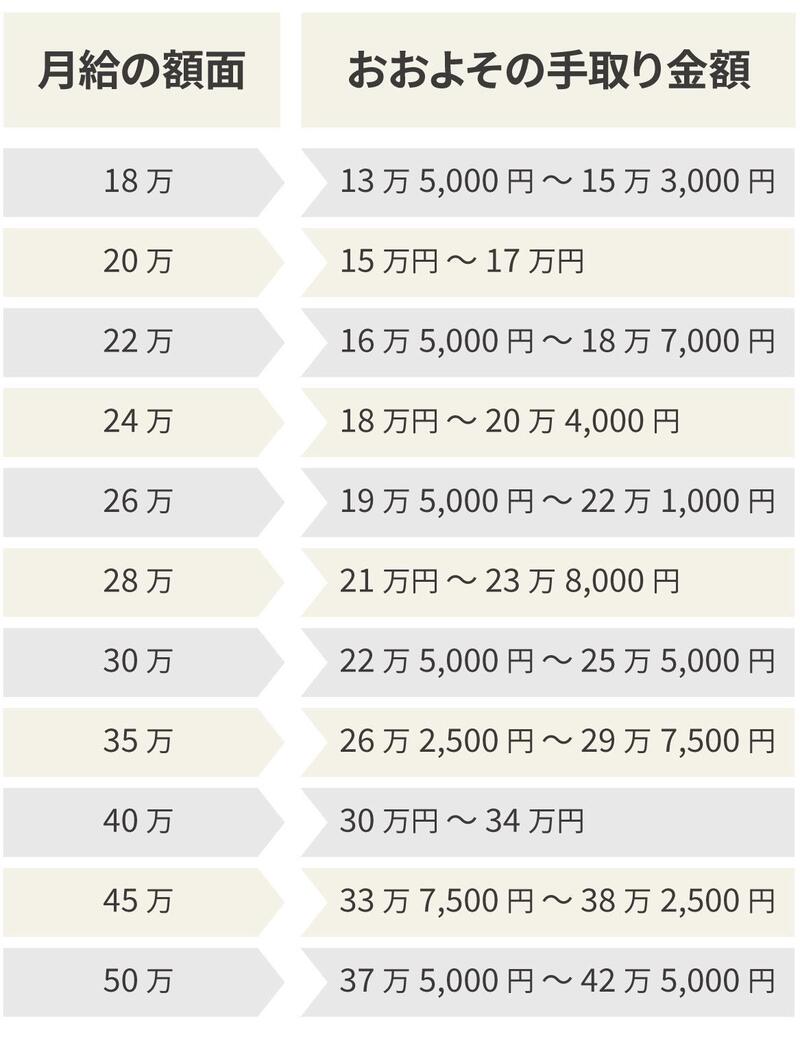
結果として、口座に実際に着金する手取り額は約19万6,000円〜19万8,000円となり、額面のおよそ78%〜79%まで目減りします。2026年本格施行の子ども・子育て支援金の拠出開始など、2026年最新の社会保険制度の改定動向を考慮すると、額面の「約8割」という従来の目安は、実質的に「7割台後半」へシフトしつつあるのが現場のリアルな数字です。
【データ比較】独身と既婚扶養の手取り比較と月給25万の年収詳細まとめ
家族構成や扶養状況、さらには賞与(ボーナス)の有無によって、年間で手元に残る可処分所得には無視できない差が生じます。ここでは、独身と既婚扶養の手取り比較および月給25万の年収詳細まとめを客観的数値で整理しました。
| 項目 | 詳細・数値データ | 一般的な基準・相場 | 編集部の見解・評価 |
|---|---|---|---|
| 月収手取り(独身) | 約196,000円〜198,000円 | 額面の約78%〜80% | 2年目以降の住民税負担が加わると20万円の大台を割り込む傾向。 |
| 月収手取り(配偶者扶養1名) | 約201,000円〜204,000円 | 独身比+約3,000円〜5,000円 | 配偶者控除により所得税・住民税が軽減されるが、生活費総額は跳ね上がる。 |
| 想定年収(賞与なし) | 額面300万円/手取り約236万円 | 月給12ヶ月分 | 突発的な出費に耐えるため、月々の収支から計画的な先取り貯蓄が必須。 |
| 想定年収(賞与年4ヶ月分) | 額面400万円/手取り約315万円 | 基本給16ヶ月分 | 賞与からも約20%超が控除されるため、ボーナス払いの過度な設定は危険。 |
扶養家族がいる場合、配偶者控除等の適用によって月々の手取りは独身者よりも数千円程度増えるものの、世帯人数が増えることによる食費や住居費の上昇幅の方がはるかに大きく、家計管理の難易度は一段と上がります。賞与がない年俸制や契約形態の場合、年間手取りは約240万円を下回る計算となるため、毎月の固定費削減が死活問題となります。
【生活費シミュレーション】手取り20万円の一人暮らし生活費と適正家賃目安
手取りが実質約20万円となった場合、一人暮らしの生活設計はどのようなバランスになるのでしょうか。総務省統計局の家計調査報告および民間賃貸市場のデータを掛け合わせ、無理のない手取り20万円の一人暮らし生活費の内訳をモデルケース化しました。
最も慎重に決めるべきは住居費です。不動産業界で古くから言われる「家賃は手取りの3分の1以内」という基準を当てはめると、額面25万円の適正家賃目安は6万5,000円(管理費・共益費込み)前後が上限ラインとなります。都心主要駅では築年数の古いワンルームや木造アパートに限定されがちですが、ここで見栄を張って家賃8万円以上の物件を契約してしまうと、月々の手元資金は一気に逼迫します。
具体的な生活費の標準的な配分モデルは以下の通りです。
- 家賃(管理費込):65,000円(手取りの約33%)
- 食費:40,000円(自炊中心、外食は週1〜2回程度)
- 水道光熱費:13,000円(電気・ガス・水道の合算)
- 通信費:6,000円(格安SIM+自宅光回線またはホームルーター)
- 日用品・雑費:8,000円(消耗品、衛生用品等)
- 交際費・趣味娯楽費:25,000円(交友関係、服飾、サブスクリプション等)
- 予備費・医療費:10,000円(突発的な通院や冠婚葬祭積立)
- 貯金・投資:30,000円(手取りの15%相当)
- 【支出合計】:197,000円
この配分を維持できれば、毎月3万円を蓄えに回すことが可能であり、年間で36万円の貯蓄が作れます。ただし、これは急な病気や家電の故障といったトラブルがない前提の計算です。外食の頻度が増えたり、冷暖房を過度に使用した月は、簡単に貯蓄枠が削られるタイトな構造であることを理解しておく必要があります。

【実態検証】月収25万の貯金額リアル評判と現場から漏れる生の声
机上のシミュレーションとは裏腹に、実際の生活現場からはどのような声が上がっているのでしょうか。SNSや大手コミュニティ掲示板、知恵袋等に寄せられた会社員の生々しい証言を検証すると、理想と現実のシビアな乖離が浮き彫りになります。
都内のIT企業で働く20代男性は、給料日の実態についてこう打ち明けています。
「額面25万円と提示された時は、手取りでも21〜22万円はあるだろうと高を括っていました。しかし、実際に振り込まれたのは19万7,000円。家賃7万2,000円の部屋に住んでいるため、光熱費の高騰もあって毎月のやりくりは綱渡りです。友人との飲み会が月に3回重なるだけで、その月の貯金はゼロになります」
一方で、地方都市に拠点を置く20代後半の女性会社員からは、異なる視点の声も聞かれます。
「地方であれば家賃4万8,000円でバストイレ別の綺麗な1LDKに住めます。車を所有しているため維持費はかかりますが、月収25万の貯金額リアル評判として『全く貯まらない』と嘆いている人は、都心の高い家賃相場やコンビニ通いに原因があるように感じます。私は毎月4万円の積立投資を問題なく継続できています」
現場の声を集約すると、生活の苦楽を決定づけているのは「収入の絶対額」そのものよりも、「固定費(特に家賃)の比率」と「自炊習慣の有無」である実態がはっきりと見えてきます。都市部で家賃7.5万円以上を支払い、かつ外食中心のライフスタイルを送っている層では、月々の貯蓄が1万円未満に留まるケースが珍しくありません。
【盲点と落とし穴】手取り額が減る理由と税金対策|住民税の罠とふるさと納税
額面25万円の生活において、多くの人が直面する最大のショックが「昇給したはずなのに手取りが減った」「入社2年目になったら給料が減った」という現象です。この手取り額が減る理由と税金対策について、押さえておくべき核心的な制度の仕組みが存在します。
まず警戒すべきは、住民税引かれる時期の真相です。住民税は「前年1月〜12月の所得」に対して課税され、翌年の6月から給与天引きが始まります。つまり、新卒1年目や前年に収入がなかった期間は住民税がゼロであるため、手取りは20万5,000円前後あります。しかし、2年目の6月を迎えた瞬間から毎月約9,000円〜1万円が引かれ始め、昇給が数千円程度であった場合は「手取りが前年より減る」という逆転現象が発生します。
この手取り目減りを防ぎ、実質的な生活費を底上げする強力な手段が「税金対策」です。会社員でも即座に実行できる有効策が以下の2点です。
第1に、ふるさと納税控除上限額の目安を正しく把握して活用することです。額面年収300万円(独身・扶養なし)の場合、自己負担2,000円を除いた控除上限額は年間約27,000円〜28,000円となります。賞与込みで年収350万円程度ある場合は、上限額は約34,000円まで広がります。返礼品として米、ティッシュペーパー、冷凍肉などの日用品・食料品を選定すれば、年間2万円以上の生活費浮揚効果を確実に生み出せます。
第2に、iDeCo(個人型確定拠出年金)の活用です。月額1万円〜2万円を拠出することで、拠出額の全額が所得控除の対象となり、所得税と住民税を合わせて年間数万円単位の節税効果を得ながら将来への資産形成を進められます。
【プロの結論】月給25万円で豊かに暮らせる人・生活苦に陥る人の決定的な分岐点
ファイナンシャルプランニングおよび家計行動学の観点から見ると、額面25万円(手取り約20万円)という水準は、「貧困ではないが、油断すると即座に資産形成が頓挫する」極めて繊細な経済ゾーンに位置しています。この収入帯において、資産を順調に増やせる人と自転車操業に陥る人の間には、明確な行動パターンの分岐点が存在します。
額面25万円で堅実に資産を築ける人の条件
- 家賃の上限を死守している:見栄や利便性だけで家賃を選ばず、手取りの30%(約6万円台前半)以内に抑え込んでいる。
- 「先取り貯蓄」の自動化:給与が振り込まれた当日に、新NISAや積立定期へ2万〜3万円が自動振替される仕組みを構築している。
- 固定費の最適化が完了している:大手キャリアの高額プランを避け、格安SIMや公共料金のセット割を徹底活用している。
生活苦や赤字家計に転落しやすい人の条件
- リボ払い・分割払いの常習:手取り20万円弱の枠を超えた買い物をカード決済で先送りし、高金利の手数料を支払い続けている。
- 交際費の心理的バウンダリーの欠如:周囲の見栄や誘いを断れず、毎週の飲み会や冠婚葬祭で貯蓄を切り崩している。
- コンビニ・カフェの無意識利用:1回500円前後の細かな支出が月間で2万〜3万円に達している事実に無自覚である。
額面25万円のフェーズにおいて重要なのは、過度な節約による生活の荒廃ではなく、「固定費の防波堤」を固めることです。住居費と通信費さえ適正化されていれば、無理な我慢を強いられることなく、毎月手堅く資産を積み上げることが可能です。
【額面 25 万 手取り】に関するよくある質問(FAQ)
Q1:額面25万円の場合、手取りの正確な下限額はいくらですか?
A1:40歳未満の独身者で前年に同額の収入があった場合、健康保険・厚生年金・雇用保険・所得税・住民税を差し引いた手取りの下限額は約19万5,000円前後です。介護保険料が加算される40歳以上の場合、さらに約2,000円程度手取りが減少します。
Q2:入社2年目の6月に手取りが減ったのですが、計算間違いでしょうか?
A2:計算間違いではありません。住民税は前年(1年目)の所得に対して課税され、2年目の6月給与から天引きが開始されるためです。1年目に引かれていなかった住民税(月額約9,000円〜1万円)が新たに引かれるため、昇給額が住民税額を下回っている場合は手取りが減少します。
Q3:額面25万円で都内の一人暮らしは無謀ですか?
A3:決して無謀ではありませんが、家賃設定が鍵を握ります。家賃を共益費込みで6万5,000円〜7万円前後に抑え、城東エリアや多摩地域、埼玉・千葉寄りの沿線を選択すれば、月2万〜3万円の貯金を維持しながら十分に自立した生活を送ることが可能です。
Q4:結婚して配偶者を扶養に入れた場合、手取りはどの程度増えますか?
A4:配偶者控除が適用されることで、所得税が年額約19,000円、住民税が年額約33,000円軽減されます。月々の手取りに換算すると約4,000円〜4,500円程度の増加となります。ただし、世帯全体の支出が増加するため、手取り増以上に家計管理の徹底が求められます。
まとめ:今後の動向と失敗しないための判断基準
月給25万円という金額は、日本全体の平均賃金と比較しても若年層から中堅層にかけて非常にボリュームの大きい基準値です。しかし、給与明細の数字をそのまま生活予算として捉えてしまうと、手取り約19.5万〜20.2万円というシビアな現実とのギャップに苦しむことになります。
社会保険料負担が緩やかに増加傾向にある時代を生き抜くためには、「給与から天引きされる約5万円」の仕組みを正しく把握し、住居費を筆頭とする固定費のコントロールを徹底することが何よりも重要です。ふるさと納税や税制優遇制度を賢く取り入れ、手取りベースでの堅実なライフプランを組み立ててください。 (出典: 額面 25 万 手取り(Yahoo!ニュース))
毎日更新されるトレンド情報を分析・発信中。役立つ裏技やおすすめ情報を分かりやすく紹介します。