粗利率とは?計算式や営業利益との違い・業種別目安と赤字の罠を暴く
「売上は前年比を上回っているのに、なぜか手元の資金が減り続けている」「現場は休日返上でフル稼働しているのに、通期決算を開けたら大赤字だった」――取材現場で多くの中小企業経営者や店舗責任者から聞かされる、痛切な告白です。2026年のビジネス環境は、資源高や物流費の上昇、継続的な賃上げ圧力によって、かつてないほどコスト構造が激変しています。表面上の売上高という「見かけの数字」だけに目を奪われていると、知らぬ間に企業の体力は削り取られ、突如として黒字倒産や資金ショートの崖っぷちに立たされます。
その命運を分ける指標こそが、ビジネスにおける稼ぐ力の源泉である「粗利率(売上総利益率)」です。本稿では、事業存続を左右する粗利率の基礎知識や営業利益との決定的な違い、業界ごとの最新目安、そして「売上があるのに赤字」に転落する構造的トラップの正体まで、現場取材と客観的データに基づいて徹底的に解き明かします。
📌 【この記事の重要ポイントまとめ】
- 要点1:粗利率(売上総利益率)は事業の付加価値そのものを示す指標であり、正しい計算式「(売上総利益÷売上高)×100」の理解が利益確保の前提条件となる。
- 要点2:「売上があるのに赤字」に陥る元凶は、粗利率と営業利益率の違いを見落とし、販管費(人件費・広告費・家賃など)の吸収力を計算できていない点にある。
- 要点3:マークアップ率との混同や安易な値引きを断ち切り、業界別の平均目安に照らし合わせた「価格設定の見直し」と「原価管理の徹底」が劇的な改善をもたらす。
【基本構造】粗利率とは何か?売上総利益の計算式と正しい出し方
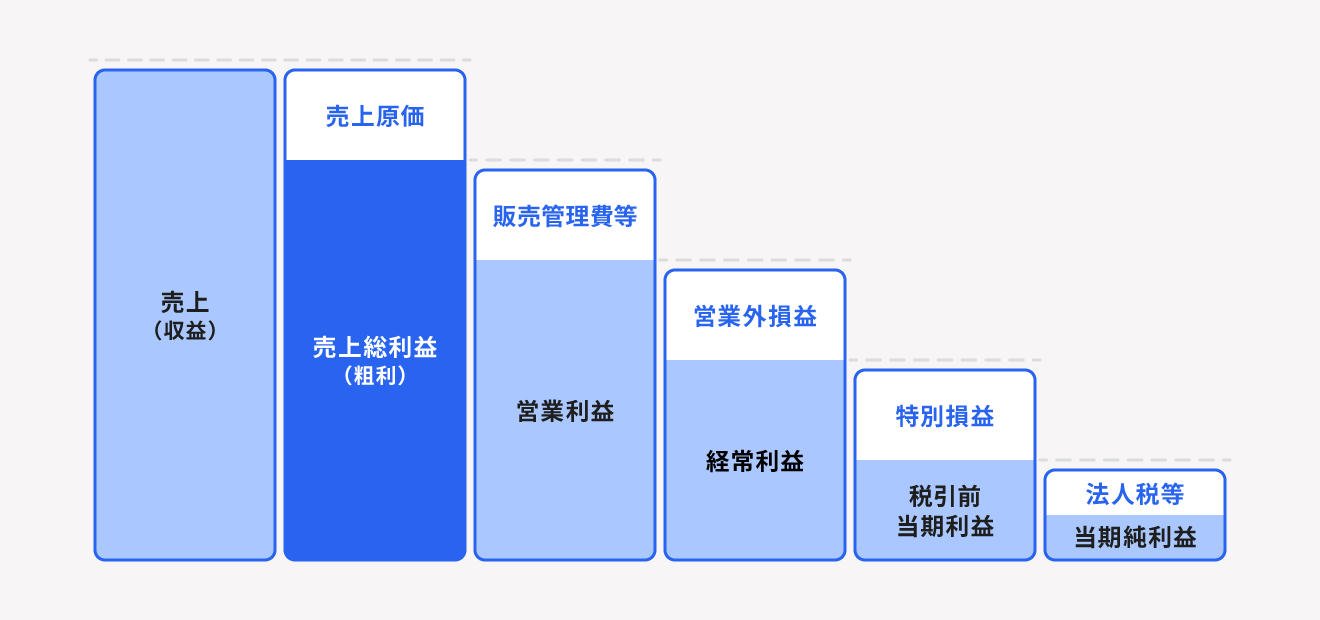
粗利率(売上総利益率)とは、企業があげた売上高のうち、製品やサービスの直接的な儲けである「粗利(売上総利益)」がどれだけの割合を占めているかを示す指標です。損益計算書(P/L)の最上段に位置し、そのビジネスが本質的に持っている「付加価値の高さ」を端的に表します。
粗利を正しく把握するためには、まず売上総利益計算式と粗利率計算方法を明確に区別しなければなりません。現場で使われる計算式は極めてシンプルですが、その背後にある数字の扱いでミスが多発しています。
【基本的な粗利出し方と計算式】
・売上総利益(粗利)= 売上高 - 売上原価
・粗利率(%)= (売上総利益 ÷ 売上高) × 100
たとえば、1個1,000円の商品を仕入れ、2,000円で販売した場合、売上総利益は「2,000円 - 1,000円 = 1,000円」となり、粗利率は「(1,000円 ÷ 2,000円)× 100 = 50%」と計算されます。
ここで最も注意を払うべきは、引くべき対象である売上原価計算の正確性です。単に「その月に仕入れた金額」をそのまま売上原価にしてしまうと、正しい粗利は見えてきません。売上原価とは「当期に実際に売れた商品に対してかかった原価」を指すため、以下の計算式で棚卸資産(在庫)の変動を加味する必要があります。
・売上原価 = 期首商品棚卸高 + 当期商品仕入高 - 期末商品棚卸高
期末に売れ残った在庫は当期の原価から除外され、翌期へと繰り越されます。また、製造業においては原材料費だけでなく、製品を作るために直接関わった工場作業員の労務費や外注加工費、工場の機械減価償却費なども「製造原価」として売上原価に組み込まれます。仕入伝票の数字だけを見て「粗利が出ている」と錯覚するミスが、財務崩壊の第一歩となるのです。

「売上があるのに赤字」の罠|粗利率と営業利益率の決定的な違い
経済産業省の企業活動基本調査や中小企業庁の倒産動向を追跡取材していると、毎年のように「過去最高売上を更新した直後に資金ショートを起こした」という不可解な事例に遭遇します。なぜ売上が伸びているにもかかわらず、手元にお金が残らず赤字に沈むのでしょうか。その引き金となるのが、粗利率と営業利益率の違いに対する無理解です。
損益計算書において、粗利(売上総利益)のすぐ下には「販売費及び一般管理費(販管費)」という項目が存在します。ここには、本社オフィスの家賃、役員報酬、営業スタッフの固定給、広告宣伝費、通信費、光熱費などが計上されます。粗利からこの販管費を差し引いて初めて算出されるのが「営業利益」です。
・営業利益 = 売上総利益(粗利) - 販売費及び一般管理費(販管費)
・営業利益率(%)= (営業利益 ÷ 売上高) × 100
つまり、粗利とは「すべての固定費や人件費をまかなうための原資」にすぎません。粗利がいくら大きく見えても、それを上回る販管費を投じていれば、本業の儲けを示す営業利益はマイナス、すなわち営業赤字へと転落します。「売上高10億円・粗利率15%(粗利1.5億円)」の会社が、事業拡大のために販管費を1.8億円使っていれば、3,000万円の赤字です。売上高を伸ばそうと広告を過剰に打ち、営業人員を急拡大させた結果、販管費の増加ペースに粗利の絶対額が追いつかなくなる構造こそが、「売上増・利益減」の正体です。
さらに視野を広げると、営業利益経常利益違いも把握しておく必要があります。営業利益が「本業の収益力」であるのに対し、経常利益は銀行への借入金利息や為替差損益、投資有価証券の配当金など「財務活動を含めた会社全体の日常的な稼ぐ力」を示します。たとえ営業利益が黒字であっても、過去の過剰投資による借入金利息の支払いが重ければ、経常利益段階で赤字に転落するケースも珍しくありません。
行動経済学の観点から見れば、多くの事業者が「売上高というわかりやすい数値の拡大」に安心感を覚える「規模のバイアス(売上至上主義)」に囚われています。事業の持続可能性を担保するのは売上規模ではなく、販管費を引いた後に残る確固たる営業利益であり、その土台を支える健全な粗利率なのです。
【2026年最新】業種別の粗利率平均目安一覧|適正水準を徹底比較
自社の粗利率が高いのか低いのかを判断する際、単一の絶対基準は存在しません。業種によって仕入れや製造、販売にかかるコスト構造が根本から異なるためです。経済産業省「企業活動基本調査」および中小企業庁「中小企業実態基本調査」の最新公表データを基に、主要業界の粗利率相場と財務特性を比較表にまとめました。
| 業種・セクター | 粗利率の平均目安 | コスト構造の特徴 | 編集部の分析と評価基準 |
|---|---|---|---|
| 飲食業(レストラン・カフェ等) | 65% 〜 72% (原価率28%〜35%) | 食材仕入れが売上原価の主体。人件費や店舗家賃は販管費に分類。 | 粗利率目安飲食業として70%前後が標準。粗利は高いが、FLコスト(食材費+人件費)が売上の60%を超えると急激に経営が悪化する。 |
| 小売業(アパレル・雑貨・食品) | 25% 〜 40% (業態により乖離大) | 商品を仕入れてそのまま販売。スーパーは15〜25%、アパレルは50%前後。 | 粗利率目安小売業の平均は30%前後。在庫回転率の高さと廃棄ロス率の低さが利益確保の絶対条件。薄利多売モデルは資本力が必須。 |
| 製造業(機械・金属加工・化学等) | 20% 〜 32% (加工度により変動) | 原材料費に加え、工場の直接労務費や減価償却費が製造原価に含まれる。 | 粗利率目安製造業は25%前後が攻防ライン。原価項目に労務費が入るため見た目の粗利率は低くなるが、独自技術による高付加価値化がカギ。 |
| 卸売業(商社・問屋) | 10% 〜 18% | メーカーと小売の中間に立ち、大ロットで流通させる仲介機能。 | 極めて粗利が低いビジネスモデル。莫大な取扱高と極小の販管費比率を徹底しなければ、わずかな貸し倒れで債務超過に直結する。 |
| 情報通信業(IT・SaaS・ソフトウェア) | 70% 〜 85% | サーバー費や一部保守費のみが原価。開発人件費は無形固定資産または販管費。 | 圧倒的な高収益体質。粗利率高い業界特徴として、物理的原材料を消費せず、一度開発したプロダクトの限界費用が極小である点が挙げられる。 |
このように、粗利率業種別平均目安を俯瞰すると、粗利率の数値自体はビジネスモデルの構造によって規定されていることが分かります。粗利率が高いから優良企業、低いから劣悪企業という単純な話ではありません。重要なのは「自社の業種において、固定費を回収できる適正水準を上回っているかどうか」です。
現場で多発する勘違い|マークアップ率と粗利率の危険な混同
「仕入れ値が7,000円だから、利益を30%乗せて販売価格を10,000円に設定した。だから我が社の粗利率は30%だ」――こうした説明を耳にすることがありますが、これは初歩的でありながら深刻な経営判断ミスを生む典型的な誤認です。
ここで混同されているのが、マークアップ率粗利率違いです。両者は分母となる対象がまったく異なります。
・粗利率 = (粗利額 ÷ 販売価格) × 100
・マークアップ率(値入率) = (粗利額 ÷ 仕入原価) × 100
上記の例で計算を検証してみましょう。仕入原価7,000円の商品に30%の利益を上乗せして10,000円で売る場合、利益額は3,000円です。このとき、仕入れに対する上乗せ幅(マークアップ率)は「(3,000円 ÷ 7,000円)× 100 = 約42.8%」となります。逆に、原価7,000円に30%(2,100円)を乗せただけの「9,100円」で売ってしまった場合、粗利額は2,100円となり、販売価格を基準とする粗利率は「(2,100円 ÷ 9,100円)× 100 = 約23.1%」まで沈み込みます。
目標粗利率を30%に設定していたはずなのに、マークアップ率と混同して値付けを行った結果、実際には23%の粗利しか取れていなかったという悲劇が、現場では日常茶飯事のように起きています。わずか数パーセントの乖離と思うかもしれませんが、営業利益率が3〜5%程度の中小企業にとって、粗利率の6〜7%の目減りは「黒字から一転して巨額の赤字」へと突き落とされる致命的な狂いとなります。
【実態検証】粗利率が急低下する3大原因と現場で起きていた悲鳴
好調だった企業が突如として収益悪化に喘ぐ際、決算書を精査すると必ず粗利率の急激な低下が確認されます。取材から見えてきた、現場を蝕む粗利率低下原因のトップ3は次の通りです。
1. 原材料・仕入価格高騰の「価格転嫁見送り」
2024年から2026年にかけて最も多く見られたのが、仕入先からの値上げ要請を受け入れながらも、既存顧客や元請け企業への販売価格への転嫁をためらったケースです。都内の受託製造業の社長は取材にこう漏らしました。「長年の付き合いがある取引先から『他社に乗り換える』と言われるのが怖くて、材料費が15%上がったのに納入価格を据え置きにしてしまった。売上は変わらないのに、納品すればするほど資金が減っていった」。原価高騰分の販売価格へのスライドが遅れるだけで、粗利は瞬く間に蒸発します。
2. 営業現場の独断による「安易な値引き体質」
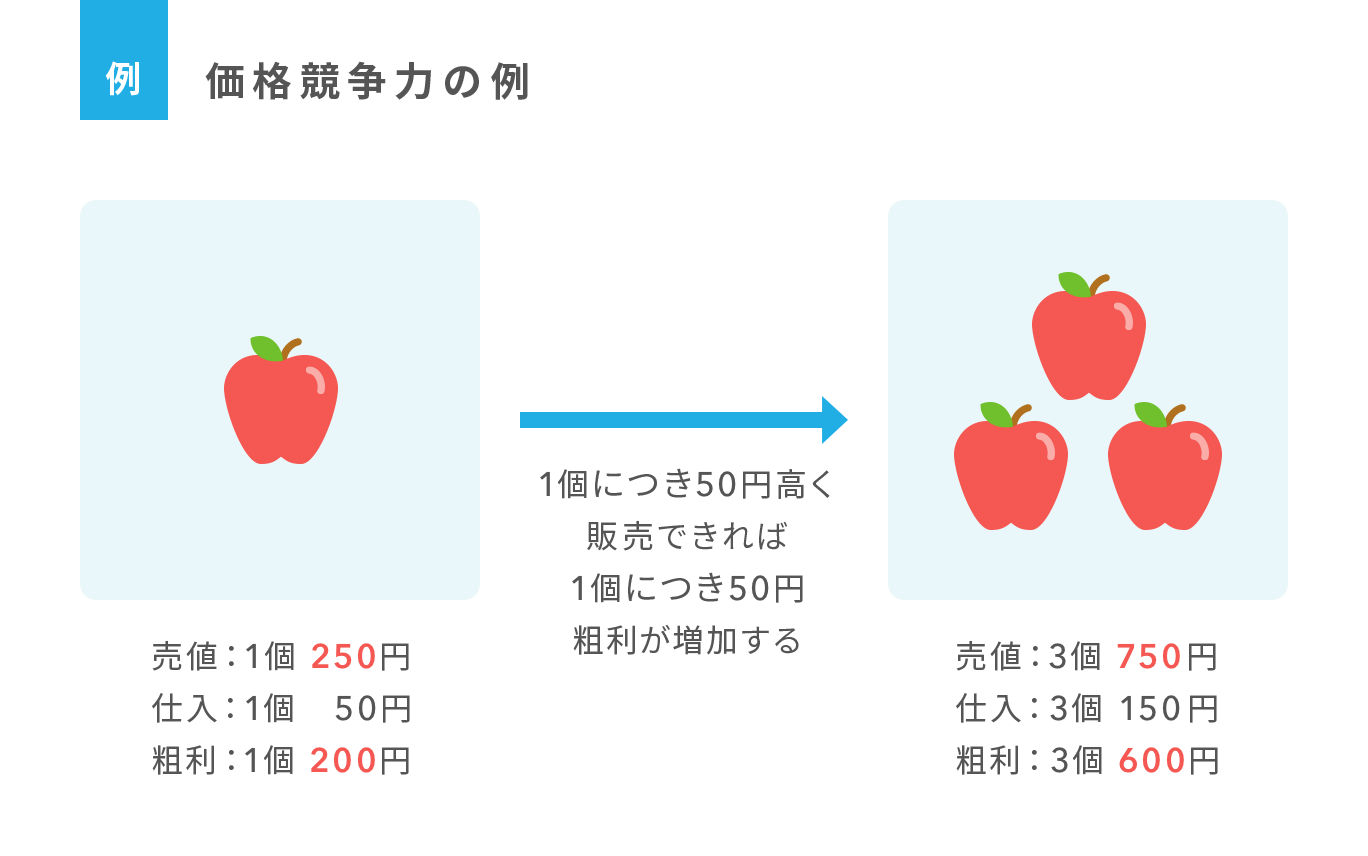
売上目標の達成ノルマに追われた営業担当者が、クロージングを急ぐあまり安易に値引きを乱発するケースです。例えば粗利率20%の商品を5%値引きして販売した場合、粗利額は25%も激減します。失われた粗利の総額を取り戻すためには、以前の1.33倍の数量を売らなければなりません。現場が「たった5%の値引き」と軽く考えていても、会社の利益構造には壊滅的な打撃を与えているのです。
3. 過剰仕入れに伴う棚卸資産の陳腐化と廃棄ロス
小売業や飲食業で顕著なのが、過度な売上拡大を狙った大量仕入れによる在庫の滞留です。賞味期限切れによる廃棄や、季節外れとなったアパレルの大規模セール処分は、売上原価の急激な肥大化(売上に対する原価比率の急上昇)を招きます。帳簿上は資産として眠っている不良在庫が、期末の棚卸評価損によって一気に原価へと振り替わり、決算直前で粗利を吹き飛ばすパターンが後を絶ちません。
泥沼から抜け出す利益率改善方法|プロが実践する4つの脱出ルート
悪化した収益構造を反転させ、盤石な事業基盤を築くための利益率改善方法には、小手先のコスト削減ではない構造的な改革が求められます。財務コンサルタントや企業再生の現場で成果を上げている実践的な4つのアプローチを解説します。
① 付加価値の再定義による「段階的値上げ(プライシング戦略)」
単なる一律値上げではなく、サービスの仕様変更やプレミアム版の新設、アフターサポートのパッケージ化を伴う値上げを実施します。顧客が「価格以上の便益」を感じる文脈を設計することで、客離れを防ぎながら粗利率を直接的に押し上げます。
② ABC分析に基づく「不採算商品・取引先の選別」
売上高と粗利額の掛け合わせで自社の製品・顧客を分類し、「売上は大きいが粗利が極めて低い案件」を徹底的に洗い出します。価格交渉に応じない不採算案件を勇気を持って縮小・撤退し、そこで浮いた経営資源を高粗利な商材や優良顧客へと集中投下します。
③ 調達ルートの統合とサプライチェーンの見直し
仕入先が分散している場合、主要仕入先へのロット集約によるボリュームディスカウントの獲得や、中間流通を挟まない直接調達(ダイレクトソーシング)への切り替えを検討します。製造業であれば、歩留まり(良品率)の改善や外注加工の内製化も原価抑制に直結します。
④ 原価管理のリアルタイム・可視化ツールの導入
決算期末や月末になって初めて原価が判明するような旧来の管理体制を改め、案件ごと・仕入れロットごとの粗利がリアルタイムで追跡できるクラウドERPや原価管理システムを導入します。赤字の予兆を早期に察知し、月中に即座に対策を打てるスピード感が不可欠です。
【プロの結論】高粗利体質へシフトすべき事業・撤退を検討すべき領域
すべての事業が等しく高粗利化を目指せるわけではありません。現場の構造的要因を見極めた上で、事業の取捨選択を下す基準が求められます。
【注力・継続すべきビジネスの条件】
・自社独自のノウハウやブランド力があり、相見積もりによる価格競争に巻き込まれない領域
・顧客にとってスイッチングコスト(他社へ乗り換える際の手間や費用)が高い商材
・労働集約型から脱却し、デジタル技術や型化によって少人数でスケール可能なモデル
【縮小・撤退を検討すべきビジネスの条件】
・仕様がコモディティ化(汎用品化)しており、競合他社との差別化が「価格の安さ」しかない案件
・原価率が年々上昇しているにもかかわらず、元請けやプラットフォームの交渉力が強すぎて価格転嫁が不可能な構造
・売上高は大きいものの、現場のリソースを極度に圧迫し、高収益事業の成長機会を奪っている事業
【粗利率とは】に関するよくある質問(FAQ)
Q1:粗利率は高ければ高いほど良い会社と言えますか?
A1:一概にそうとは言えません。粗利率が80%を超えるビジネスであっても、顧客を獲得するための広告宣伝費や開発人件費などの販管費が膨大であれば、営業利益は赤字になります。逆に、粗利率が15%と低くても、巨額の売上規模と効率的なオペレーションによって販管費を極小に抑え、多額の純利益を残すビジネスモデル(大手総合商社や食品ディスカウントストア等)も存在します。重要なのは粗利率の絶対値ではなく、ビジネスモデルと販管費とのバランスです。
Q2:売上原価と販管費の仕分けに迷う経費があるのですが?
A2:基本的な判断基準は「その売上が発生するために直接かかった費用かどうか」です。製品を作るための原材料費や仕入代金、工場の製造ラインで働く人員の給与は「売上原価」に入ります。一方で、製品が売れても売れなくても発生する本社の営業事務スタッフの人件費、役員報酬、本社の家賃、全社的な広告宣伝費などはすべて「販管費」に分類されます。判断に迷う場合は顧問税理士などの専門家に確認することをお勧めします。
Q3:手っ取り早く粗利率を上げるには何から着手すべきですか?
A3:最も即効性があるのは「理由のない値引きの即時停止」と「原価計算のルールの見直し」です。既存の顧客すべてに対して急な値上げを行うのはリスクが伴いますが、現場の営業担当者が慣習的に行っている端数値引きやキャンペーン値引きを止めるだけでも、粗利は数パーセント回復します。あわせて、直近の仕入原価の上昇分が販売価格に正しく反映されているかを全商品リストで検証してください。
まとめ:売上信仰を捨てて「手元に残る現金」にこだわる経営へ
売上高は企業の社会的な規模や影響力を誇示する上では心地よい指標です。しかし、会社を存続させ、従業員の生活を守り、未来への新たな投資を可能にするのは、売上高ではなく「手元に残る利益と現金」にほかなりません。粗利率は、その現金の源泉となる最も純粋な付加価値の物差しです。
2026年という激動の時代を生き抜くためには、「売上をいくら伸ばしたか」という昭和・平成的な量的拡大の呪縛から脱却しなければなりません。マークアップ率との混同を排除し、業種ごとの適正水準をベンチマークしながら、自社の原価構造を厳しく見つめ直すこと。粗利率のわずか1%の改善に全社で執着することこそが、強靭で揺るぎない高収益企業へと脱皮するための最も確実な道筋です。 (出典: 粗 利率 と は(Yahoo!ニュース))
Webメディアの編集およびコンテンツ作成に従事。正確で質の高い情報発信を心掛けています。