三井住友信託ライフガイドの評判と真相!企業型DCで失敗しない活用術
勤務先で企業型確定拠出年金(企業型DC)が導入され、配布された冊子や案内に「三井住友信託ライフガイド」の文字を見かけたものの、初期設定のまま放置してはいないでしょうか。物価高とインフレが常態化した2026年現在、かつてのような「とりあえず定期預金などの元本確保型を選んでおけば安心」という常識は完全に崩壊しました。適切な運用を行わなければ、退職時に受け取る資産の実質価値が目減りしかねないシビアな局面に直面しています。
ウェブ上では「ログイン方法がわかりにくい」「運用商品の選び方に迷う」といった戸惑いの声が上がる一方、信託銀行ならではのシミュレーション機能や退職金制度との親和性を評価する声も少なくありません。本稿では、大手メディアで経済取材を重ねてきた編集部が、三井住友信託銀行 ライフガイドの使い勝手や評判の実態、ログインできないトラブルの裏にある原因、さらには損を避けるための実践的な活用ノウハウまで徹底解剖します。
📌 【この記事の重要ポイントまとめ】
- 要点1:ログイン不能トラブルの大半は「加入者口座番号と登録IDの混同」や「初回登録未完了」に起因し、パスワード再設定手順の把握で速やかに解決できます。
- 要点2:三井住友信託ライフガイドの評判は「シミュレーションの精度の高さ」が高く評価される一方、初心者への投資教育やUI設計には賛否が分かれています。
- 要点3:2026年のインフレ環境下では元本確保型放置が最大の損失要因となり、ライフプランシミュレーションを活用した定期的なポートフォリオ見直しが将来の資産格差を決定づけます。
【2026年最新】三井住友信託ライフガイドの役割とログインできない理由の真相
企業型DCの加入者が自身の資産状況を確認し、運用指図を行う基盤となるのが「三井住友信託ライフガイド」です。しかし、検索窓に「三井住友信託ライフガイド ログイン」と打ち込むユーザーの多くが、最初の関門であるアクセス段階で躓いている現実があります。なぜこれほどまでに三井住友信託 DC ログインできない理由を検索する人が後を絶たないのでしょうか。取材を進めると、日本の年金インフラが抱える二重構造が浮き彫りになってきました。
最大の要因は、記録関連運営管理機関(RK)である「日本インベスター・ソリューション・アンド・テクノロジー(JIS&T)」や「日本レコード・キーピング・ネットワーキング(NRK)」から届く通知ハガキの記載情報と、信託銀行の独自ポータルサイトのID体系が異なる点にあります。加入時に手元へ届く「加入者口座番号(10桁)」と「暗証番号(4桁)」は、本来は記録管理機関の専用システムにアクセスするためのものです。しかし、加入者がそれをそのままライフガイドのログイン画面に入力してエラーを多発させるケースが頻発しています。
さらに、ブラウザの自動補完機能が過去の不要なキャッシュを読み込んでしまうトラブルや、初回登録時に設定した英数字混在のログインIDを失念してしまうケースも目立ちます。もし手元の情報で弾かれてしまった場合は、無理に連続試行してアカウントをロックさせる前に、正規の三井住友信託ライフガイド パスワード再設定手続きを踏む必要があります。再設定画面で氏名、生年月日、登録メールアドレスを入力すれば認証コード経由で再登録が可能です。
どうしても自力で解決できない局面では、平日の受付時間内に三井住友信託ライフガイド 問い合わせ先(専用ダイヤル:0120-437-013/受付時間:平日9:00〜17:00 ※年末年始等を除く)へ連絡を入れるのが確実です。ただし、月曜の午前中や年度替わりの4月・10月は電話窓口が混み合います。週半ばの午後など比較的繋がりやすい時間帯を狙うのが賢明な立ち回りです。

評判と口コミの真偽を検証|確定拠出年金ネットの反応と利用者のリアルな生の声
ネット上の掲示板やSNSを調査すると、三井住友信託ライフガイド 評判にはポジティブな意見と厳しい指摘が混在しています。とりわけ「確定拠出年金 ネットの反応」を精査していくと、利用者の金融リテラシーや年齢層によって評価が真っ二つに割れている実態が見えてきます。
都内大手メーカーに勤務する40代男性社員は、編集部の取材に対して次のように苦い胸の内を明かしました。
「入社した20代の頃、会社の説明会で『安全第一なら定期預金にしておけば損はしない』と先輩に言われ、三井住友信託ライフガイドの初期設定を元本確保型にしたまま15年間放置していました。同期と退職金やDCの運用残高の話題になった際、全世界株式インデックスに配分していた同僚が評価額を2倍以上に増やしていたのに対し、自分は利息が数百円ついただけ。物価がこれだけ上がった今、実質的には大損していたことに気づき、激しいショックを受けました」
こうした声がある一方で、50代のベテラン社員や退職を控えた層からは歓迎の声も届いています。ネット上の主な口コミや検証データを突き合わせると、以下のようなリアルな意見が抽出されます。
- 肯定的評価:「退職金制度とDCが一本化された画面で見えるため、定年後の手取り受取額をイメージしやすい」「信託銀行系らしく、電話サポートの対応が非常に丁寧で言葉遣いが洗練されている」「ライフプランシミュレーションの住宅ローンや教育費を組み合わせた収支予測が実用的」。
- 改善を求める声:「ネット証券(SBI証券や楽天証券など)の直感的なUIに比べると画面遷移がやや硬野暮ったい」「スマートフォン専用アプリの動作が重く、生体認証が外れやすい時期があった」「ラインナップされている投資信託の信託報酬が、最安水準のネット専業ファンドに比べるとごくわずかに高めに感じる商品がある」。
使い勝手に関する細かな不満はあるものの、大手信託銀行としてのセキュリティの堅牢性や、企業の退職金制度全体を俯瞰した情報設計に対する信頼感は根強いものがあります。
【データ徹底比較】企業型確定拠出年金の運用実績と商品ラインナップの実力値
資産形成において最も注視すべきは、画面の見やすさ以上に「用意されている運用商品の質」と「実際の利回り」です。三井住友信託銀行が提供する確定拠出年金プランにおける企業型確定拠出年金 運用実績と主な商品カテゴリの特徴を、一般的な業界平均や客観的指標と比較してまとめました。
| 運用商品カテゴリ | 詳細・数値データ(信託報酬等) | 一般的な基準・相場 | 編集部の見解・評価 |
|---|---|---|---|
| 元本確保型(定期預金) | 年利 0.01%〜0.20%程度 元本割れリスク:原則ゼロ | 年利 0.002%〜0.10% メガバンク定期預金水準 | インフレ率2〜3%の現代では、実質購買力が毎年目減りする「隠れ損失」状態。定年間近以外の長期保有は非推奨。 |
| 国内株式型(インデックス) | 信託報酬:年0.15%〜0.30%前後 TOPIX / 日経平均連動 | 信託報酬:年0.14%〜0.40% 企業型DC平均 | 低コストなインデックスファンドがしっかりと配備。日本企業の構造改革の恩恵をダイレクトに享受できる選択肢。 |
| 外国株式型(先進国・全米) | 信託報酬:年0.10%〜0.25%前後 MSCIコクサイ / S&P500等連動 | 信託報酬:年0.10%〜0.35% 大手運営管理機関水準 | 20代〜40代の資産形成の中核になり得る主軸商品。世界経済の成長を取り込み、長期的には年利5%超を狙う王道枠。 |
| バランス型(資産複合型) | 信託報酬:年0.20%〜0.50%前後 株式・債券・REITの4〜8資産均等など | 信託報酬:年0.22%〜0.60% アロケーション型標準 | 自動でリバランスしてくれるため、運用の手間をかけたくない層に適している。ただし信託報酬は株式単体よりやや高め。 |
厚生労働省および企業年金連合会が公表している統計データを参照しても、過去10年の企業型DC加入者の平均運用利回りは年利3%〜5%前後で推移しています。しかし、その中身を分解すると、元本確保型のみを選択している層の利回りはほぼ0%であるのに対し、外国株式や国内株式を中心に構成している層は年利7%〜9%に達しているケースも珍しくありません。この「運用格差」を生んでいる正体こそ、各個人の配分設定です。
資産形成で損をしないためのライフプランシミュレーション詳細まとめと活用法
三井住友信託ライフガイドが誇る最大の強みが、精緻な計算ロジックに基づいたシミュレータです。ここではライフプランシミュレーション 詳細まとめとして、加入者が実際にどのようにこのツールを活用し、家計防衛と資産増強を図るべきかを具体的に整理します。
このシミュレーションシステムは、単に「月々の掛金を何%で運用したらいくらになるか」という単利・複利計算にとどまりません。自社の「退職金制度(確定給付企業年金や退職一時金)」の受給見込み額、公的年金(厚生年金・基礎年金)の試算額、そして現在の企業型DC残高を自動で連動させ、60歳〜85歳までのキャッシュフローを一画面で可視化します。
行動経済学の世界には、最初に与えられた選択肢をそのまま受け入れてしまう「デフォルト効果」や、現在の状態からの変化を恐れる「現状維持バイアス」と呼ばれる心理現象があります。企業型DC導入時に多くの加入者が元本確保型を選んでしまうのは、まさにこの心理的罠に囚われている典型例です。損をしたくないという「損失回避バイアス」が強すぎるあまり、将来的なインフレリスクという目に見えにくい大損を招いてしまうのです。
このバイアスを打ち破るために、ライフガイド上で以下の3ステップを実行することを推奨します。
- 目標代替率の設定:シミュレーション上で「引退直前の年収に対して老後生活費が何割必要か(目安は60%〜70%)」を入力し、退職時点での必要不足額を明確に算出する。
- リスク許容度の棚卸し:定年退職まで15年以上ある若手・中堅層であれば、掛金の配分を「外国株式型60%・国内株式型20%・バランス型20%」など成長重視へシフトする。
- 年1回のスイッチング点検:毎年誕生月やボーナス時期にログインし、シミュレーションの予測ラインと実際の運用残高のズレを確認してリバランスを行う。
転職・退職時の落とし穴|確定拠出年金移管手続きの真相と退職金運用のメリット
企業型DCに加入している会社員が最も警戒すべきトラップが、転職や退職に伴う手続きの遅延です。いわゆる確定拠出年金 移管手続きの真相を知らないまま放置すると、深刻な金銭的ペナルティを被ることになります。
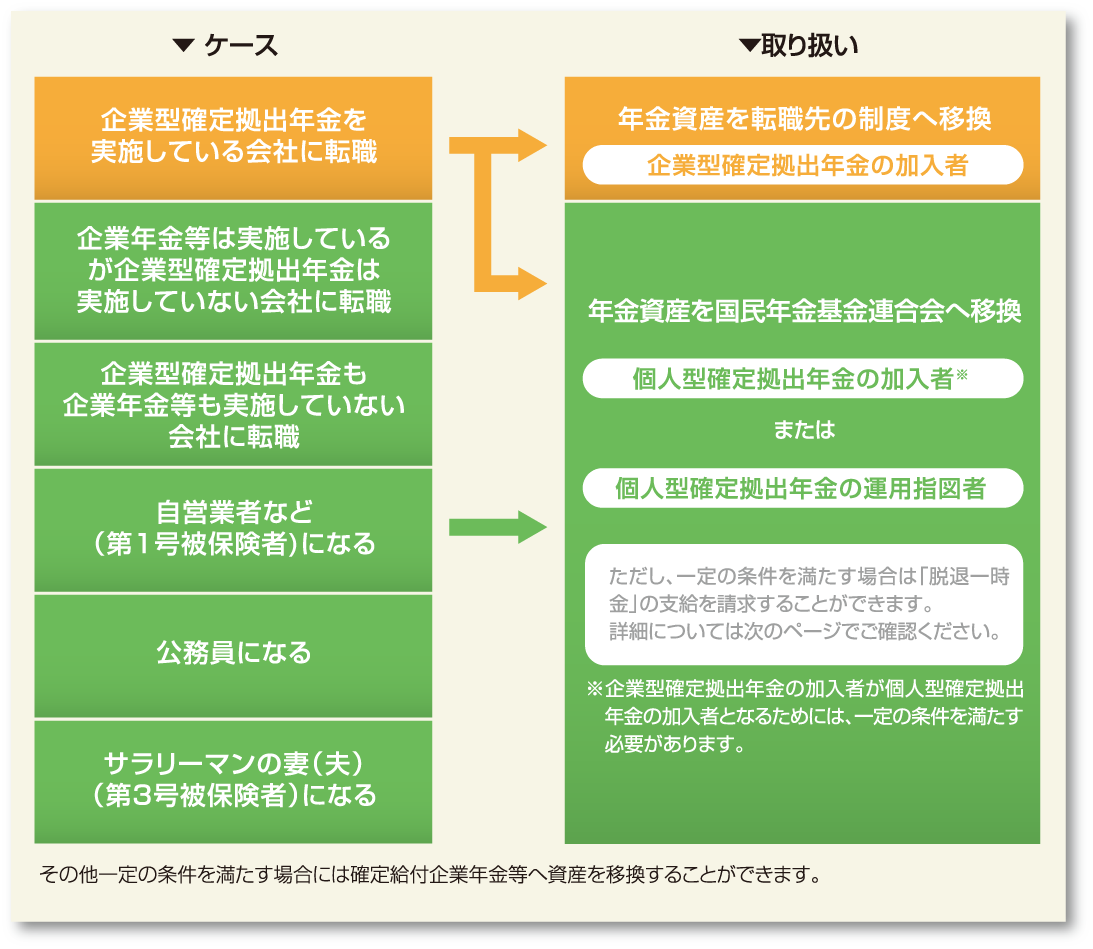
確定拠出年金法に基づき、退職後6ヶ月以内に転職先の企業型DCまたは個人型確定拠出年金(iDeCo)へ資産を移管する手続きを行わなかった場合、保有資産はすべて現金化され、国民年金基金連合会へ自動移管されてしまいます。自動移管されると、運用が完全にストップするだけでなく、移管時手数料(4,348円)と毎月の管理手数料(月額52円)が無条件で差し引かれ続け、大切な退職資金が確実にすり減っていきます。
三井住友信託銀行が幹事会社を務めている企業を退職する場合、ライフガイドのマイページから移管に必要な「加入者資格喪失通知」や各種番号をスムーズに確認できます。転職先に企業型DCがない場合は、速やかにiDeCo口座を開設して移管指示を出さなければなりません。
一方で、定年まで勤め上げた場合の出口戦略において、信託銀行は非常に有利な選択肢を提供しています。それが三井住友信託 退職金運用 メリットとして知られる優遇プラン群です。まとまった退職金を受け取る際、三井住友信託銀行では退職者向けの特別金利定期預金キャンペーン(通常金利を大幅に上回る好条件)や、遺言信託、家族信託といった財産承継サービスを一体的に利用できます。
さらに「2026年最新 資産運用相談」の現場動向を見ると、ネット完結型のデジタル完結を望む若手層と、窓口で信託のプロに対面相談したいシニア層のニーズが二極化しています。三井住友信託銀行では、ライフガイドのデジタルデータを持参することで、窓口のファイナンシャルプランナーが個別の税制優遇を踏まえたオーダーメイドのアドバイスを提供する体制を強化しています。

一般に知られていない盲点とネットの誤解
ネット上の情報には、制度の仕組みを誤解した不正確な言説が散見されます。読者が不利益を被らないよう、代表的な2つの誤解を正しておきましょう。
第1の誤解は、「信託銀行が運営しているDCだから、毎月高額な口座管理手数料が給与から天引きされているのではないか」という懸念です。これは明確な誤りです。企業型DCにおける運営管理手数料や資産管理手数料は、全額が会社(事業主)負担となっています。加入者自身が負担しているコストは、各投資信託の基準価額から日々差し引かれる「信託報酬」のみです。そのため、口座を持っているだけで個人が直接手数料を支払う心配はありません。
第2の誤解は、「一度商品配分を決めたら、満期や定年まで変更できない」という思い込みです。実際には、三井住友信託ライフガイドの画面上から「配分変更(毎月の掛金の買い付け比率を変える)」や「スイッチング(すでに保有している資産を売却して別の商品に買い替える)」が、手数料無料で何度でも実行可能です。市況の変化や自身のライフステージに応じて、柔軟にポートフォリオを組み替える権利が加入者には与えられています。
【プロの結論】おすすめできる人・慎重になるべき人の判断基準
これまでの多角的な検証を踏まえ、三井住友信託ライフガイドおよび同社の企業型DC制度を積極的に使い倒すべき人と、付き合い方に注意を払うべき人の条件を明示します。
【最大限に活用すべき人】
- 会社の退職給付金と公的年金を一括で把握したい人:分散しがちな年金資産を一元的に可視化し、老後の収支計画を正確に立てたい堅実派に最適です。
- 税制メリットを極限まで享受したい人:拠出時非課税、運用益非課税、受取時の退職所得控除という企業型DCの「3大税制優遇」をフル活用し、手取り資産を最大化したい人。
- 対面でのトータルサポートも視野に入れている人:将来的に退職金運用や不動産、相続までを含めた総合的な資産管理を信託機能とセットで相談したい人。
【活用に際して慎重・工夫が必要な人】
- 超低コストな最先端インデックスファンドのみを極限まで追求したい投資上級者:ネット証券のiDeCoに並ぶ極小信託報酬ファンドに比べると、プランによっては選択肢が限定される場合があります。会社の制度枠を使いつつ、自己資金分はNISA等で使い分ける戦略が求められます。
- 定期的なログインやパスワード管理を完全に放棄してしまう人:制度を放置すると元本確保型によるインフレ負けや、退職時の自動移管といったリスクをダイレクトに受けることになります。
【三井 住友 信託 ライフ ガイド】に関するよくある質問(FAQ)
Q1:三井住友信託ライフガイドにログインするためのIDやパスワードを忘れました。どうすれば復旧できますか?
A1:ログイン画面下部にある「パスワード再設定」リンクをクリックし、登録済みの氏名、生年月日、電話番号、メールアドレスを入力してください。ワンタイムパスワードによる本人認証を経て再設定が可能です。登録メールアドレス自体が不明または変更されている場合は、郵送での再発行手続きか専用コールセンター(0120-437-013)への問い合わせが必要になります。
Q2:企業型DCで元本確保型から投資信託へ変更したいのですが、費用はかかりますか?
A2:配分変更およびスイッチングに伴う手数料は一切かかりません。定期預金などの元本確保型から投資信託への入れ替えもペナルティなく実行できます。ただし、投資信託を売却する際に「信託財産留保額」が設定されているファンドの場合はごくわずかな解約コストが発生することがあるため、事前に目論見書をご確認ください。
Q3:退職や転職が決まった際、三井住友信託ライフガイド上の年金資産はどうすればいいですか?
A3:退職後6ヶ月以内に、転職先の企業型DCまたはご自身で開設するiDeCoへの移管手続きを必ず完了させてください。手続きを怠ると国民年金基金連合会へ自動移管され、運用が停止されたまま毎月手数料が差し引かれます。まずは転職先の人事部、またはiDeCoを開設する金融機関に移管を申し出てください。
Q4:問い合わせ窓口の電話が混雑して繋がりません。スムーズに対応してもらう方法はありますか?
A4:週明け月曜日の午前中や、人事異動の多い4月・10月は回線が集中します。火曜日から木曜日の14時〜16時前後は比較的繋がりやすい傾向にあります。また、一般的な制度の仕組みや基本操作については、ライフガイド内の「よくあるご質問(FAQ)」やチャットサポートでも解決できるケースが多いため、まずはオンラインでの確認をおすすめします。
まとめ:今後の動向と失敗しないための判断基準
2026年という時代において、年金や退職金は「国や会社にお任せしていれば安心」という時代から、「個人が主体的に舵取りをして守り育てる資産」へと劇的に変貌を遂げました。三井住友信託ライフガイドは、そのための羅針盤として十分に機能する強力なインフラです。
ログインの煩わしさや手続きの複雑さに気後れして放置してしまうことこそが、将来にわたって最も避けるべきリスクです。まずは一度ログインを完了させ、自身の資産配分とシミュレーションの予測値を確認すること。その小さな最初のアクションが、10年後、20年後の豊かな生活を支える決定的な分岐点となります。 (出典: 三井 住友 信託 ライフ ガイド(Yahoo!ニュース))
毎日更新されるトレンド情報を分析・発信中。役立つ裏技やおすすめ情報を分かりやすく紹介します。