海外旅行おすすめカード決定版!年会費無料と保険の罠を徹底解剖
円安や現地のインフレが記録的な水準で推移する2026年、海外渡航における決済環境は過去数年で劇的に様変わりしました。これまで「とりあえず持っていけば安心」と語られてきた定番カードが相次いで規約改定を実施し、従来の常識を信じたまま出国した旅行者が現地で予期せぬトラブルや手数料の二重払いに見舞われるケースが後を絶ちません。
渡航先での不慮の事故や急病による医療費の高騰、国際ブランドごとの決済手数料改定、さらには不正検知システムによる突然の利用停止など、海外決済を巡るリスクは複雑化しています。本稿では、最新の決済データや各社公式発表の一次情報、現地での利用実態を徹底取材し、2026年現在において本当に選ぶべき最適なカードと、損をしない防衛策を浮き彫りにしていきます。
📌 【この記事の重要ポイントまとめ】
- 要点1:「持っているだけで保険が効く(自動付帯)」年会費無料カードは激減しており、適用条件(利用付帯)の正しい理解が必須。
- 要点2:相次ぐ海外事務手数料の値上げにより、現地通貨決済と日本円決済の選択ミスによる損失リスクが深刻化している。
- 要点3:カードトラブルによる現地立ち往生を防ぐには、国際ブランドの分散と補償合算を狙った「複数枚持ち」が唯一の最適解となる。
【噂の真相】年会費無料で海外旅行保険が手厚い神話は崩壊したのか?
ネット上の旅行ブログやSNSで長年語り継がれてきた「年会費無料カードさえ持っていけば海外旅行保険は十分」という言説は、現在では通用しなくなっています。その象徴ともいえる出来事が、海外旅行者の定番と称されたエポスカードの保険改定です。
かつてエポスカードは、持参するだけで補償が有効になる海外旅行保険自動付帯を武器に、若者やバックパッカーから絶大な支持を集めていました。しかし、カード会社側の引受採算悪化や不正請求の増加などを背景に利用付帯化へと舵が切られました。この変更はネット上で「改悪」と騒がれましたが、エポスカード海外旅行保険改悪真相を契約約款ベースで精査すると、単なる利便性の低下だけではない側面が見えてきます。
自動付帯ではなくなったものの、利用付帯のトリガーを満たせば、最も利用頻度が高い「傷害治療費用(最高200万円)」「疾病治療費用(最高270万円)」という高水準な補償枠自体は維持されています。ここで重要となるのが、海外旅行クレジットカード利用付帯裏ワザとして知られる適用テクニックです。旅行代金全額を支払う必要はなく、「自宅から空港へ向かう電車代(SuicaやPASMO等の交通系ICチャージは対象外になる場合があるため切符購入や改札通過決済)」や「空港直行リムジンバスの運賃」を該当年会費無料カードで出国前に決済するだけで、保険資格を合法的に有効化できます。
一方で、欧米やハワイなどの先進国では、盲腸の手術で入院しただけで数百万円、集中治療室(ICU)に入れば1日数千ドルを請求される事態が日常茶飯事です。年会費無料カード1枚の補償限度額(200万〜300万円程度)では到底カバーしきれない現実があり、「年会費無料=万全」という盲信は極めて危険な賭けとなっています。

【2026年徹底比較】海外旅行向け主要クレジットカードの性能一覧
海外渡航で求められる性能は、保険の手厚さ、決済通用度、事務手数料、そして空港ラウンジの利便性と多岐にわたります。2026年現在、旅行者の間で評価が分かれる代表的なカードのスペックを客観的データに基づき比較検証しました。
| カード名称 | 年会費 | 傷害・疾病治療費用 | 海外事務手数料(目安) | 編集部の見解・評価 |
|---|---|---|---|---|
| 三井住友カード(NL) | 永年無料 | 最高50万円(利用付帯) | 3.63% | 券面番号非表記の防犯性とアプリの即時通知が優秀。決済専用のサブカードに最適。 |
| エポスカード | 永年無料 | 傷害200万 / 疾病270万(利用付帯) | 3.85% | 年会費無料枠ではトップクラスの疾病補償額。移動費用の決済で必ず有効化しておくべき1枚。 |
| 楽天カード | 永年無料 | 最高200万円(利用付帯・条件厳格) | 3.63%〜4.07% | ツアー代金や航空券等の事前決済が必須。海外事務手数料の値上げ傾向には注視が必要。 |
| 学生専用ライフカード | 無料(在学中) | 最高200万円(自動付帯) | 3.63% | 海外利用額の3%がキャッシュバックされる破格の仕様。学生旅行なら最優先で確保したい。 |
| 楽天プレミアムカード | 11,000円(税込) | 最高300万円(一部自動+利用付帯) | 3.63% | プライオリティパスが付帯する定番。年5回の上限が新設されたため頻繁な渡航者は条件要確認。 |
【実態検証】利用者の生の声と現場目線で見えたリアル
スペック表の数字だけでは見えてこないのが、海外の店頭や現地の決済端末で生じる生々しいトラブルです。オンラインコミュニティや渡航者の検証記録から、現場で実際に起きている事象を分析しました。
三井住友カード(NL)の防犯性と海外決済の実態
セキュリティ面で高評価を得ているのが三井住友カードNL海外利用評判です。券面にカード番号や有効期限、セキュリティコードが印字されていないため、治安に不安がある地域のレストランやカフェで店員にカードを預ける際のスキミングリスクを最小限に抑えられます。
さらに、利用直後にスマートフォンアプリへプッシュ通知が届く仕組みは、「身に覚えのない請求にすぐ気づける」と好評です。一方で、海外の鉄道改札や売店でVisaのタッチ決済を利用した際、セキュリティロックが作動して一時的に停止したという報告も散見されます。渡航前にはカード会社の管理サイトから「海外渡航の事前申請」を行っておくことが現場でのトラブルを防ぐ鉄則です。
楽天カードに対するネット上の賛否と不正検知の壁
楽天カード海外旅行利用ネットの反応を追跡すると、利便性と不安要素が入り混じる複雑な状況が浮き彫りになります。ハワイのワイキキやアラモアナにある専用ラウンジを無料で使える点や、楽天トラベル経由の予約でポイント優遇が受けられる点には高い支持が集まっています。
しかし、海外のオンラインサイトでの配車アプリ登録や、現地の高級店・免税店での高額決済時に「不正利用検知システム」が即座に作動し、決済が弾かれて恥をかいたという投稿がSNS上で目立ちます。同社は不正対策を極めて厳格に運用しているため、サブカードを用意していない旅行者が現地で決済手段を失う危険性も指摘されています。
海外キャッシングとATM手数料の損得勘定
空港の両替所が提示する著しく不利な為替レートを回避するため、現地のATMから現地通貨を引き出すキャッシングが定番化しています。しかし、海外キャッシングATM手数料比較を行うと、無視できないコスト構造が存在します。
海外ATM利用時には、「カード会社側の手数料(1回あたり税込110円〜220円)」に加えて、「現地の銀行ATM設置機関が独自に徴収する手数料(200円〜700円相当)」が二重に課される場合があります。さらに、借入日から返済日までの日割り利息(年利18.0%前後)が発生します。帰国後にカード会社の会員サイトから「ネット繰り上げ返済」を数日以内に行わなければ、せっかく節約した両替手数料が利息で相殺されてしまう点には十分な警戒が必要です。

一般に知られていない盲点とネットの誤解
多くの旅行者が見落としている最大の金銭的損失リスクが、ここ1〜2年で急速に進んだ為替決済コストの上昇です。
海外事務手数料の値上げ理由と実質負担の増大
かつては利用額に対して1.6%〜2.2%程度だった海外事務手数料が、主要カード会社において3.6%〜4.0%超へと引き上げられました。この海外事務手数料値上げ理由の背景には、国際情勢の緊迫化に伴う為替変動リスクヘッジ費用の増大、国際ブランド側(VisaやMastercard)の決済ネットワーク利用料改定、そしてAI等を活用した不正利用対策システムの維持コストが挙げられます。
例えば、現地で1,000ドル(1ドル=155円換算で15万5,000円)の買い物をした場合、手数料が2%なら3,100円の負担ですが、4%になると6,200円が上乗せされます。ポイント還元率1%を喜んでいても、事務手数料で大きく目減りしてしまうのが現在の為替環境です。
さらに警戒すべきは、現地の決済端末で「JPY(日本円)で支払いますか?それとも現地通貨で支払いますか?」と画面に表示されるDCC(Dynamic Currency Conversion=自国通貨建て決済)です。日本円を選択すると、その店舗側の決済代行会社が設定した5%〜10%以上もの不透明な上乗せレートが適用され、著しい損失を被ります。海外のレジでは「必ず現地通貨(USD, EUR, THB等)を選ぶ」ことが、無駄な出費を避ける絶対原則です。
国際ブランドの勢力図と最適な使い分け
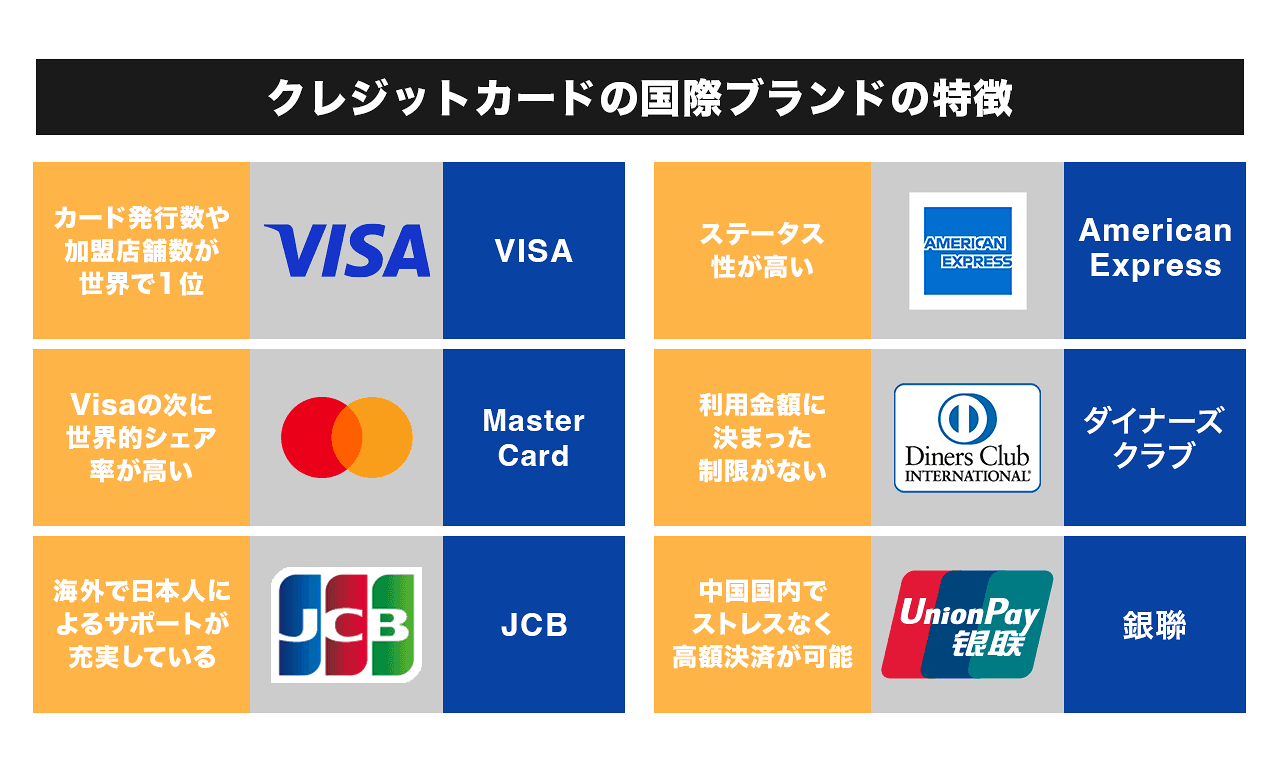
「世界中で使えるからVisa1枚あれば十分」という考えも、現代の旅行では再考を迫られています。VisaMastercard使い分け海外旅行の観点では、決済基準レートにおいてMastercardのほうが為替スプレッドでわずかに有利に出やすい傾向が各所の検証で確認されています。また、欧州ではMastercardの加盟店対応が盤石であり、コストコなどの特定大型量販店では特定ブランドしか受け付けない例も存在します。
一方、JCBはハワイ、台湾、韓国、タイなどの主要観光都市において、提示するだけでトロリーバスが無料になったり、優待割引が受けられたりする強固なネットワークを持っています。アメリカやヨーロッパ本土では決済不可の店舗が多いものの、アジア圏渡航なら財布に入れておく価値は依然として高いといえます。
【プロの結論】おすすめできる人・慎重になるべき人の判断基準
行動経済学の観点から見ると、人間には「補償があるから多少のトラブルは平気だろう」と過信してしまうリスク補償行動(ペルツマン効果)が働きます。クレジットカードのスペックを過信するあまり、万一の際に規約の細則に阻まれて自己破産寸前の医療費を抱える事態は絶対に避けなければなりません。
渡航スタイルや属性に応じて、選ぶべき最適解は明確に分かれます。
属性別:選ぶべきカードの判断基準
- 学生や若年層の旅行者:海外旅行クレジットカード学生おすすめの筆頭は「学生専用ライフカード」です。自動付帯の海外旅行保険に加え、海外ショッピング利用分の3%が口座へ直接キャッシュバックされるため、跳ね上がった事務手数料をほぼ無効化できます。在学中しか作れないため、資格があるうちに必ず発行しておくべきです。
- 空港での快適性を求める頻出渡航者:プライオリティパス付帯カード2026年最新の事情として、楽天プレミアムカードが年間利用回数に制限(年5回まで)を設けたことで、無制限利用を望むユーザーの間では「セゾンプラチナ・ビジネス・アメリカン・エキスプレス・カード」や「三菱UFJカード・プラチナ・アメリカン・エキスプレス・カード」への乗り換えが進んでいます。年1〜2回の渡航なら楽天、年3回以上なら上位プラチナカードへの移行が合理的です。
- コストを抑えたい一般旅行者:海外旅行クレジットカード年会費無料おすすめの組み合わせを意識し、年会費を払わずに補償と決済力を最大化するアプローチが適しています。
トラブルを完全回避する「複数枚持ち」の黄金比
カードの磁気不良、端末の通信エラー、盗難・紛失、そして不正検知による利用凍結に備えるため、海外旅行カード複数枚持ち組み合わせは必須の防衛策です。
推奨される組み合わせは以下の3枚体制です:
- メイン決済用:三井住友カード(NL)[Visa](ナンバーレスで高い防犯性、タッチ決済対応)
- 保険・補償強化用:エポスカード[Mastercard](利用付帯裏ワザで疾病治療費を手厚く確保)
- 現地ATM・緊急予備用:学生専用ライフカード または 楽天カード[JCB / Mastercard](キャッシング枠設定済み、別ブランドで保管)
異なるカード会社、かつ異なる国際ブランド(VisaとMastercardを必ず混合)を別々の財布に分けて携行することで、いかなる決済トラブルにも即座に対応できる体制が完成します。
【海外 旅行 カード おすすめ】に関するよくある質問(FAQ)
Q1:年会費無料カードの海外旅行保険だけで本当に足りる?
A1:単一の無料カードだけでは不足する可能性が高いです。多くの無料カードは疾病治療費が50万〜200万円程度ですが、北米や欧州で盲腸手術や骨折治療を行うと300万〜500万円を超えるケースがあります。ただし、複数枚のカードを所持していれば「死亡・後遺障害」以外の補償額(治療費用など)を合算できるため、エポスカードなど疾病補償が手厚いカードを2〜3枚組み合わせるか、不足分を有料のバラ掛け海外旅行保険で補うのが現実的です。
Q2:海外のレジで支払う時、日本円(JPY)決済を勧められたらどうする?
A2:必ず「現地通貨(USDやEURなど)」での決済を選択してください。日本円決済(DCC)を選ぶと、店舗側が自由に設定した極めて不利な為替レート(一般的な手数料に加えて5%〜10%前後上乗せ)が適用され、大幅に損をします。
Q3:海外キャッシング枠は日本出国前に設定しておくべき?
A3:必ず出国前に会員ページ等で枠の設定と利用可能枠の残高を確認してください。キャッシング枠の付帯には審査が必要となるため、海外現地に到着してから設定を申し込んでも即日反映はされません。また、暗証番号(PINコード)を忘れてATMでロックされる事態も多いため、事前に国内ATMで確認しておく必要があります。
Q4:海外旅行中にクレジットカードが突然止まったらどうすればいい?
A4:不正検知システムが作動した可能性が高いため、カード会社の海外デスクや専用アプリから「本人の利用である」旨を解除申請します。ただし時差や電話回線の問題ですぐに連絡がつかないケースに備え、異なる国際ブランドの予備カードを必ず携帯しておくことが最大の防衛策となります。
まとめ:今後の動向と失敗しないための判断基準
キャッシュレス決済が標準インフラとなった世界において、クレジットカードは単なる支払いツールを超え、身元保証書であり、医療費の防壁でもあります。しかし、カード各社の海外事務手数料改定や保険付帯条件の見直しが進む中、過去の情報に基づいた判断は思わぬ経済的損失に直結します。
「年会費無料カードの利用条件を正確に把握して保険を発動させる」「現地では徹底して現地通貨建てで決済する」「ブランドを分散させた複数枚持ちでリスクを遮断する」。この3原則を徹底することこそが、2026年の海外渡航を安全かつ最も経済的に楽しむための確実なロードマップとなります。 (出典: 海外 旅行 カード おすすめ(Yahoo!ニュース))
テクノロジーやライフスタイル領域を中心に執筆活動を行っています。趣味は写真撮影と旅行です。