デビットカードとクレジットカードの違い徹底比較!損する盲点と選び方
街中のレジやオンラインショッピングでカード決済を行う際、多くの人が何気なく差し出しているプラスチックカードやスマートフォン。見た目は同じ国際ブランド(VisaやMastercard、JCB)のロゴが入っていても、その裏側で起きている資金移動と信用構造には、天と地ほどの開きがあります。
「現金を持たずに済むなら、どちらを使っても大差ないのでは」と考えるのは危険な誤解です。決済のタイミング一つをとっても、銀行口座からその瞬間に残高が引き落とされる仕組みと、カード会社が一度代金を立て替えて翌月以降にまとめて請求するシステムでは、家計管理の難易度や家計防衛力に大きな差が生まれます。還元されるポイント数万円分の取りこぼしや、海外渡航先での残高凍結トラブル、さらには将来の住宅ローン審査にまで影を落とす「見えない格差」について、取材データと現場の実態をもとに解き明かしていきます。
📌 【この記事の重要ポイントまとめ】
- 要点1:デビットは「預金残高=即時引き落とし」、クレカは「信用供与=翌月後払い」という構造的違いがあり、審査基準や利用可能枠の本質が決定的に異なる。
- 要点2:デビットは審査なしで中学生・高校生から持てる反面、ポイント還元率の低さやETC不可、クレジットヒストリー(信用実績)が一切蓄積されない盲点が存在する。
- 要点3:2026年の最適解は「日常の固定費・高額決済はクレカで還元と信用を最大化」「浪費防止や現金感覚の管理にはデビット」という明確な役割分担である。
【構造的差異】即時引き落としと後払いの仕組み|なぜお金の減り方が根本から違うのか
三菱UFJカードや三井住友銀行の金融メディア「Money VIVA」の公式解説資料でも明快に定義されている通り、両者の最も根源的な違いは「決済された瞬間にどこから誰のお金が動くか」という決済プロセスの順序にあります。
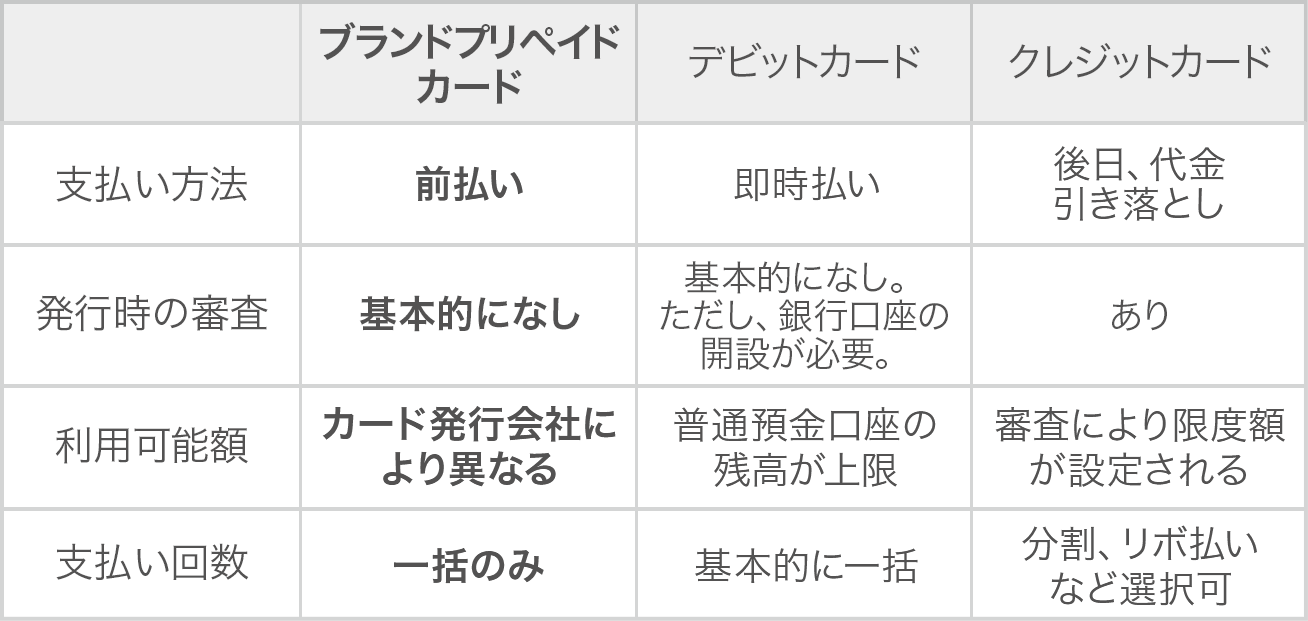
デビットカードの核となるのは即時引き落としの仕組みです。店舗の端末にカードをタッチしたコンマ数秒後、通信ネットワークを経由してカード発行元の銀行システムへ照会が飛び、紐付いた普通預金口座から利用代金が即座に差し引かれます。口座残高が1万5,000円のときに2万円の会計を行おうとすれば、その場で決済エラーとなり支払いは完了しません。利用限度額はあらかじめ本人が設定した上限、またはその時点での普通預金口座残高の制限をそのまま受けます。預金以上の買い物は物理的に不可能なため、借金のリスクは完全に遮断されています。
対照的にクレジットカードは、カード会社が利用者の支払い能力を査定したうえで提供する「信用供与(与信)」に基づく後払いシステムです。買い物をした時点では利用者の銀行口座から1円も減りません。カード会社が店舗へ加盟店手数料を差し引いた売掛金を支払い、約1カ月間の利用分をまとめて翌月や翌々月の決まった引き落とし日に口座から引き落とします。利用枠(限度額)は利用者の年収や勤務先、過去の支払い履歴に応じて個別に設定され、口座残高がゼロであっても枠内であれば何十万円もの高額決済が成立します。
一見すると「今払うか、来月払うか」のタイムラグにすぎないように見えますが、この差異がユーザーの心理的財布と資金繰りに全く異なる作用をもたらします。デビットカードは「現金の電子化(電子版財布)」であり、クレジットカードは「短期の無利息融資(信用の前借)」という、まったく異なる金融商品なのです。

【審査の謎を解明】デビットカード審査なしの理由とクレジットヒストリーの真実
決済サービスを選ぶ際、多くの人が直面するのが入会基準のハードルです。なぜデビットカードは原則審査なしで発行され、クレジットカードには厳格な与信審査が義務付けられているのか。その背景には、貸金業法や割賦販売法に基づく厳密な法規制と貸倒れリスクの有無があります。
デビットカードは、自分の預金口座にある現金決済をデジタルで代行しているだけに過ぎません。カード発行会社(銀行)側から見れば、利用者に金を貸し付けるリスクがゼロであるため、年収や勤務先、勤続年数を審査する必要がそもそも存在しないのです。そのため、高校生・未成年向けの年齢制限も極めて緩やかで、多くの銀行が「15歳以上(中学生を除く)」から単独名義での発行を認めています。
一方でクレジットカードは、利用者が翌月確実に支払うという「信用」を担保にお金を立て替えるため、厳格な入会審査が行われます。指定信用情報機関(CICやJICC)に照会をかけ、過去の延滞歴や現在の借入総額、多重債務の有無を綿密にチェックします。原則18歳以上(高校生不可)でなければ申し込めません。
ここで見落とされがちな決定的な盲点が、クレジットヒストリー(信用情報)の蓄積可否です。
クレジットカードを日常的に利用し、期日通りに引き落としを繰り返すと、信用情報機関に「毎月遅延なく支払いを行っている健全な取引実績(ドルマーク=$)」が記録されます。この良質なクレジットヒストリーは、将来的に住宅ローンや自動車ローンを組む際、あるいは限度額の高いゴールド・プラチナカードを作成する際の絶大な信用証明として機能します。
しかし、デビットカードを10年間にわたり毎月数百万円使い続けたとしても、信用情報機関には取引履歴が1行たりとも記録されません。30代、40代になって初めて住宅ローンを申請した際、過去にカード利用歴が一切ない「スーパーホワイト(信用情報が真っ白な状態)」とみなされ、金融機関のスコアリング審査で警戒されるリスクすら生じます。審査がない手軽さの裏には、「信用の構築機会を放棄している」という構造的側面が隠されているのです。
【決定版比較表】ポイント還元率・年会費・付帯機能のスペック格差を解剖
日常の買い物で得られる金銭的メリットや、生活インフラとしての機能面において、両者には埋めがたいスペック差が横たわっています。最新の業界実態を網羅した詳細比較を検証します。
| 比較項目 | デビットカードの実態 | クレジットカードの実態 | 編集部の見解・実利格差 |
|---|---|---|---|
| 支払いタイミング | 利用と同時に口座引き落とし(即時) | 月1回まとめて後日引き落とし(後払い) | 家計簿のつけやすさはデビット、資金繰り猶予はクレカに軍配。 |
| ポイント還元率 | 0.2%〜0.5%程度(一部高水準で1.0%) | 0.5%〜1.5%以上(特定店舗で7〜10%還元) | 年間200万円利用時、獲得ポイントに1万〜2万円以上の明確な差が生じる。 |
| 入会審査と年齢要件 | 原則審査なし/中学生を除く15歳以上 | 所定の信用審査あり/18歳以上(高校生不可) | 未成年や無職、信用情報に懸念がある層のセーフティネットとしてデビットが機能。 |
| ETCカード発行 | 原則発行不可(極めて稀な例外を除く) | 付帯カードとして原則発行可能(無料多数) | 高速道路のノンストップ通行にはクレジットカードの保有が事実上必須。 |
| 支払方法の選択肢 | 1回払いのみ(分割・リボ非対応) | 1回、2回、分割、リボ、ボーナス一括 | 突発的な大型支出への柔軟性はクレカが高いが、リボ手数料の罠には要注意。 |
| 信用情報への登録 | 一切登録されない(履歴ゼロ) | 利用・返済履歴が信用情報機関に毎月記録 | 将来の各種ローン契約を見据えた実績作りにはクレジットカードの継続利用が不可欠。 |
表から浮き彫りになるのは、利便性と経済合理性においてはクレジットカードが圧倒的優位にあるという客観的事実です。特に高速道路を利用するドライバーにとって、ETCカードの発行可否は死活問題となります。デビットカードでETCが原則発行できない理由は明快で、料金所通過時に残高不足によるバー衝突事故が発生するリスクを道路公団が排除するためです。
また、分割払い・リボ払い対応の有無も大きな分水嶺です。デビットカードは1回払いしか選べません。家電の故障や冠婚葬祭といった突発的な10万円単位の出費に対し、口座残高が足りなければ決済そのものが成立しません。一方のクレジットカードは2回払い(手数料無料)やボーナス一括払いを活用することで、家計のキャッシュフローを破綻させずに乗り切るクッションの役割を果たします。

一般に知られていない盲点とネットの誤解|実は損している人のパターン
「デビットカードはクレカと同じように使えるから、自分はこれで十分」と信じ込んでいるユーザーの足元には、日常や渡航時に不利益を被るいくつかの深刻なトラップが潜んでいます。
盲点1:ホテルやレンタカーで発生する「二重引き落とし・残高凍結」の恐怖
海外旅行や国内の高級ホテル、レンタカーを利用する際、チェックイン時に身元保証としてカードの提示(デポジット処理)を求められます。クレジットカードであれば「枠の仮押さえ(オーソリゼーション)」が行われるだけで実際の請求は発生しません。
ところがデビットカードでこれを通過させると、保証金数万円がその瞬間に口座から実際に引き落とされ、チェックアウト後の精算完了まで数週間から最長数カ月間、返金処理が宙に浮く事態が発生します。残高に余裕がない旅先で口座残高がゼロになり、現地での食事代すら引き出せなくなるトラブルは、旅行フォーラムでも後を絶ちません。
盲点2:海外利用時の為替手数料格差による「隠れコスト」
円安傾向が定着した国際決済において、海外利用時の手数料と為替レートの差は家計に重くのしかかります。クレジットカードの海外事務処理手数料が大手ブランドで2.2%前後に設定されているのに対し、一般的なデビットカードでは3.0%〜3.8%前後の手数料が上乗せされるケースが珍しくありません。1,000ドルの決済を行った場合、為替手数料だけで1,000円〜2,500円以上の無駄なコストを銀行へ支払っている計算になります。
盲点3:ガソリンスタンドやサブスクリプションでの決済拒否
デビットカードは、一部のガソリンスタンドや月額定額課金(サブスク)、高速道路料金などで「利用不可」として弾かれるケースが今なお存在します。給油時のように「カードを通した時点では最終金額が確定しない決済」では、即時引き落としシステムが安全に処理できないためです。メインの決済手段をデビット1本に絞り込んでいると、地方の給油所で給油できないという立ち往生に遭遇しかねません。
【セキュリティの真実】不正利用時の返金補償制度と残高リスクの攻防
「使いすぎを防げるからデビットの方が安全」という言説は、不正アクセスの被害に遭った瞬間に打ち砕かれます。補償制度の約款と資金の流出構造を検証すると、セキュリティの防壁には決定的な差異があります。
クレジットカードでもデビットカードでも、多くの発行元が「不正利用時の返金補償制度(届出から60日前まで遡及補償)」を付帯させています。しかし、「被害が発生した瞬間のダメージ」の質が全く違います。
クレジットカードで第三者に不正利用された場合、届いた利用通知を見てカード会社に異議申し立てを行えば、請求が確定する前に対象取引を停止・取り消しできます。利用者の手元にある現金は1円も減っていません。
一方、デビットカードがスキミングやネット詐欺で不正利用された場合、生活費が入った普通預金口座の現金がリアルタイムでゼロまで吸い出されます。銀行の調査を経て不正利用が認定されれば最終的に口座へ返金されますが、その調査期間は1カ月〜数カ月におよぶのが通例です。その間、家賃の引き落とし不能、公共料金の滞納、日々の食費の枯渇といった直接的な生活危機に直面します。「補償されるとしても、返ってくるまで生活費が手元から消滅する」という流動性リスクは、デビットカード固有の弱点です。
【実態検証】利用者の生の声と現場目線で見えたリアル|SNSと決済現場の声
ネット上のコミュニティ(Xや知恵袋、各種掲示板)には、両者を実際に使い分けた利用者のリアルな生の声が数多く蓄積されています。現場の声から見えてくるのは、スペックシート上の優劣だけでは測れない「人間の弱さ」と決済ツールの相性です。
【クレジットカード推進派の証言】
「公共料金から日用品まですべて高還元クレカに集約した結果、年間で約4万ポイントが貯まり、毎年の家族旅行のホテル代が全額賄えている。デビットを使っていた頃は年間数千円にしかならなかったので、知識がないだけで年間数万円捨てていたと実感した」(30代・IT企業勤務)
【デビットカード支持派の切実な告白】
「過去にクレジットカードの枠を限度額いっぱいまで使い込み、リボ払いで利息地獄に陥って任意整理寸前まで追い込まれた。自分のように自制心が効かない人間にとって、クレカの『後払い』は麻薬と同じ。口座にあるお金しか使えないデビットカードに切り替えてから、初めて毎月5万円の貯金ができるようになった」(20代・飲食業)
【旅行先でのトラブル体験談】
「卒業旅行でヨーロッパへ行った際、クレカを持たずにデビットカードだけで向かった。電車のチケット自販機で弾かれたり、ホテルのチェックインでデポジットを取られて残高がごっそり減り、残りの日程を極貧生活で過ごす羽目に。友人のクレカに助けられて事なきを得たが、本当に冷や汗をかいた」(20代・大学院生)
利用者の証言が如実に示しているのは、クレジットカードは自己規律(自制心)が保てる人間にとっては最強の資産運用・生活防衛ツールとなる一方、支出管理が苦手な層にとっては借金体質を加速させる凶器にもなり得るという二面性です。
【プロの結論】2026年最新の使い分けおすすめ基準|行動経済学で選ぶ最適解
行動経済学には「支払いの痛み(Pain of Paying)」という概念が存在します。現金を支払うとき、人間の脳内では身体的な痛みを司る領域(島皮質)が活性化し、無駄遣いを抑制しようとするブレーキが働きます。デビットカードは決済直後に預金残高が減るため「支払いの痛み」が適度に残りますが、クレジットカードは支払いが未来へ先送りされるため痛覚が麻痺し、消費金額が平均15〜20%増大するという研究データが複数報告されています。
この心理的メカニズムを踏まえた、後悔しない「向いている人・おすすめできない人」の判断基準を提示します。
デビットカードを選ぶべき人・向いている人
- 家計簿をつけるのが苦手で、衝動買いの癖がある人:口座残高=使える上限という絶対的ブレーキが浪費を遮断します。
- クレジットカードの審査に通らない事情がある人:信用情報に不安がある、または18歳未満の高校生でもキャッシュレスの利便性を享受できます。
- 「借金」という行為自体に強い心理的嫌悪感・ストレスを覚える人:後払いの請求額に怯える精神的負担から完全に解放されます。
クレジットカードを選ぶべき人・向いている人
- 毎月の収支を把握し、一括払いで自己管理を徹底できる人:1.0%以上の高還元ポイント、各種付帯保険、ラウンジ特典などを最大限回収できます。
- 将来的にマイホームや車の購入、独立開業を検討している人:毎月の決済実績を通じて強固なクレジットヒストリーを構築できます。
- 出張や海外渡航、ドライブの頻度が高い人:ETCカードの発行、ホテルのスムーズなデポジット、海外利用の確実性を担保できます。
【2026年版・二刀流の最適ハイブリッド戦略】
最も推奨される現代的なアプローチは、「どちらか一方」に絞るのではなく、両者の長所を組み合わせた『ハイブリッド使い分け』です。
家賃、光熱費、通信費、保険料などの「毎月必ず発生する固定費」や高額な買い物は高還元クレジットカードに集約し、確実にポイントと信用実績を稼ぎます。一方で、外食費やコンビニでの買い物、趣味の出費など「使いすぎてしまいがちな変動費」には、月々の予算分だけを入金したサブ口座紐付きのデビットカードを割り当てるのです。この仕組みを一度構築すれば、無駄遣いを物理的に封じ込めながら、クレカの恩恵も漏れなく享受できます。
【デビット カード と クレジット カード の 違い】に関するよくある質問(FAQ)
Q1:高校生でもデビットカードは作れますか?クレジットカードとの年齢制限の違いは?
A1:デビットカードは、中学生を除く15歳以上であれば高校生でも本人名義で発行可能です。銀行口座の開設と同時に無審査で作成できます。一方のクレジットカードは、成年年齢引き下げ後も原則として「高校生を除く18歳以上」が対象となっており、高校在学中はデビットカードが唯一の選択肢となります。
Q2:デビットカードでETCカードを作ることはできますか?
A2:原則として作れません。高速道路のETCレーンは時速20km以下でノンストップ通過する構造上、決済通信エラーでバーが開かない事故を防ぐため、カード会社が代金を立替保証するクレジットカードでなければ発行が認められていません。例外的にごく一部の銀行でデポジット(保証金)を預ける特殊なETCカードが存在しますが、年会費や預入金が高額なため実用的ではありません。
Q3:分割払いやボーナス払いはデビットカードでも利用できますか?
A3:利用できません。デビットカードの支払方法は「即時1回払い」のみに限定されています。店頭で「分割で」「2回払いで」と指定しても端末側でエラーとなります。分割払いやリボ払い、ボーナス一括払いなどの柔軟な支払い猶予機能を利用したい場合は、クレジットカードが必須となります。
Q4:デビットカードを長年使い続ければ、住宅ローンの審査に有利になりますか?
A4:全く有利になりません。デビットカードの利用実績は、CICなどの個人信用情報機関に一切登録されないためです。住宅ローンなどの大型融資審査で重要視される「借入を期日通りに返済した実績(クレジットヒストリー)」を作るためには、クレジットカードを定期的に利用し、延滞なく支払いを継続することが不可欠です。
Q5:もし紛失・盗難に遭った場合、どちらのカードがより安全ですか?
A5:制度上の補償規定(不正利用から60日以内の申告で返金等)は同等ですが、実質的な安全性と生活防衛の観点ではクレジットカードが優位です。デビットカードは悪用された瞬間に生活口座の預金がリアルタイムで引き出されてしまうため、銀行の調査期間中(数週間〜数カ月)は手元の生活資金がショートする危険があります。クレジットカードであれば、実際の引き落とし前に請求をストップ・減額できるため、手元の現金を失うリスクを回避できます。
まとめ:2026年のスマートな決済設計と失敗しない選択
デビットカードとクレジットカードは、表面的なデザインやレジでの決済所要時間が酷似しているため混同されがちですが、本質的には「自分のお金をデジタルで動かすデビット」と「社会的な信用を前借りしてレバレッジをかけるクレジット」という、全く別の金融ツールです。
審査なしで誰でも持てて使いすぎを防げるデビットカードの安心感は、家計再建や若年層の金融教育において極めて優れた防壁となります。しかしその一方で、獲得できるポイントの逸失、ETC利用の制限、信用情報の不形成といった「見えない機会損失」を支払い続けている点を見過ごしてはなりません。
どちらが優れているかという二者択一の議論ではなく、それぞれの金融的特性を正確に理解したうえで、自分の性格、支出の性質、将来のライフプランに合わせて戦略的に使い分けること。それこそが、キャッシュレスが完全に日常インフラとなった2026年において、自身の資産と信用を最も効率的に守り育てる賢者の選択です。 (出典: デビット カード と クレジット カード の 違い(Yahoo!ニュース))
Webメディアの編集およびコンテンツ作成に従事。正確で質の高い情報発信を心掛けています。