三井住友銀行の相続手続き完全解説!口座凍結解除の日数と落とし穴
大切な家族が他界した直後、遺族の前に立ちはだかるのが銀行口座の相続手続きという現実的な壁です。国内3大メガバンクの一角である三井住友銀行(SMBC)に口座を持っていた故人の遺産を整理する際、「連絡を入れたら即座に口座が凍結されて生活費や葬儀代が引き出せなくなった」「書類を取り寄せるだけで想像以上の時間がかかった」と戸惑う声が後を絶ちません。
メガバンクならではの厳格なコンプライアンス管理と、本部集中型の処理体制が敷かれている三井住友銀行では、手続きの流れを正確に把握していないと数週間にわたるタイムロスが生じる構造になっています。口座凍結の一報から資産の払戻・名義書換が完了するまでの実態と、スムーズに手続きを進めるための実践的な対策を解き明かします。
📌 【この記事の重要ポイントまとめ】
- 要点1:三井住友銀行への死亡連絡後、専用書類が自宅へ届くまで「約10日間」を要し、手続き完了までには通常1〜2ヶ月程度の期間を見込む必要があります。
- 要点2:つまずく最大の原因は「店頭窓口に行けばその場で即日引き出せる」という思い込みと、戸籍謄本など公的書類の不足・差し戻しにあります。
- 要点3:葬儀費用など差し迫った出費には「相続預金の仮払い制度」を活用しつつ、2026年現在の店舗統廃合を踏まえた「Web受付サービス」を賢く併用することが早期解決の鍵となります。
【現場取材】三井住友銀行の相続手続きでつまずく人が多い決定的な理由
編集部が実施した遺族へのヒアリングや金融窓口関係者への取材において、三井住友銀行の相続で「予想以上に手こずった」と語る利用者の証言には、いくつかの明確な共通項が浮かび上がっています。最大の障壁となっているのは、連絡を入れてから最初のアクションが起こるまでの初動タイムラグです。
三井住友銀行の公式案内資料にも明記されている通り、同行へ逝去の連絡を入れた後、相続専用の案内一式および提出用書類が遺族の手元に届くまで約10日間程度を要します。大型連休や年末年始、窓口の混雑状況によっては2週間近く待たされるケースも珍しくありません。葬儀の準備や関係各所への連絡に追われる中、「一刻も早く口座残高を確認し、故人の預金を各種支払いに充てたい」と焦る遺族の心理的スピード感と、銀行側の厳格な事務フローとの間に決定的なギャップが存在するのです。
もう一つの落とし穴は、支店窓口の役割に対する誤解にあります。「店舗窓口に直接行けば、その場で書類を書いてすぐにお金を払い戻してもらえる」と考え、最寄りの支店に駆け込む遺族は少なくありません。しかし現在のメガバンク体制では、相続に関する実務審査のほぼすべてを「相続オフィス」と呼ばれる本部の専門集中部署が一括管理しています。支店の窓口はあくまで書類の受付と取り次ぎを行う場所に過ぎず、店頭で手続きを開始しても最終的な完了までの日数が短縮されるわけではない実情があります。

口座凍結から解除までの全貌|三井住友銀行における相続手続きの流れと日数
故人の口座が使用できなくなってから遺産が手元に届くまでのプロセスは、大きく分けて4つのステップで進行します。それぞれのフェーズにおける所要日数と注意点を把握しておくことが、無用なトラブルを防ぐための第一歩です。
第1ステップは「逝去の連絡と口座の完全凍結」です。遺族が電話窓口や支店、あるいはオンラインで名義人の死亡を告げた瞬間から、三井住友銀行の口座凍結の解除方法が確定するまで、故人口座のすべての取引(ATM引き出し、公共料金の自動引き落とし、給与振込の入金など)がストップします。キャッシュカードでの出金はもちろんのこと、ネットバンキング(SMBCダイレクト)へのログインも遮断されます。
第2ステップは「必要書類の受領と収集」です。前述の通り、連絡後約10日で三井住友銀行から案内一式が郵送されます。この期間をただ待つのではなく、役所で必要となる戸籍謄本類や各相続人の印鑑証明書を並行して手配することが工程を短縮する要です。
第3ステップは「書類提出と本部での精査」です。すべての書類が揃い、不備なく相続オフィスへ届いてから、銀行内部での厳格な権利関係チェックが始まります。この審査期間だけで通常2〜3週間程度を要します。提出書類に1箇所でも押印漏れや戸籍の不足があれば、書類一式が返送されて再提出となり、さらに数週間の遅延が発生します。
第4ステップが「払戻し・名義書換の完了」です。審査完了後、指定した相続人の口座へ遺産が振り込まれます。連絡を入れてから最終的な資金着金に至る三井住友銀行での相続手続きの日数と期間は、順調に進んだ場合でもトータルで最短1ヶ月、通常は1ヶ月半から2ヶ月程度が現実的な目安となります。
| 項目 | 詳細・数値データ | 一般的な基準・相場 | 編集部の見解・評価 |
|---|---|---|---|
| 初期案内書類の発送 | 連絡受付後、約10日間程度で自宅郵送 | 他行:3日〜1週間程度 | やや遅い。到着までの10日間を公的書類の収集期間に充てるのが鉄則。 |
| 本部審査期間 | 書類受領から約2週間〜3週間 | 地方銀行等:1〜2週間 | メガバンク特有の集中管理体制のため、急ぎの個別事情には融通が利きにくい。 |
| 仮払い制度の上限額 | 150万円または法定相続分の1/3の低い方 | 民法909条の2に基づく法定基準 | 葬儀費用や当面の生活費確保には極めて有効。分割協議前でも単独請求が可能。 |
| 残高証明書の発行手数料 | 1通あたり880円(税込)(※規定改定の可能性あり) | 550円〜1,100円程度 | 相続税申告には必須。経過利息計算書が必要な場合は事前の申し出が不可欠。 |
| 遺産整理業務の最低手数料 | 最低基本報酬110万円(税込)〜(資産規模別加算) | 信託各社:110万円〜165万円 | 預金のみの家庭には割高だが、多忙・遠隔地・複雑資産の丸投げには高い安心感。 |
もし遺産分割協議が整う前であっても、当面の葬儀費用や医療費の支払いに困窮した場合は、SMBCの相続預金の仮払い制度を利用する選択肢があります。2019年の民法改正によって創設されたこの制度を使えば、相続人全員の合意を待たずに「死亡時預金残高 × 1/3 × 請求者の法定相続分」(ただし金融機関1行につき上限150万円)までを、単独で引き出すことができます。
揃わないと止まる!三井住友銀行における相続の必要書類一覧と残高証明書の発行
三井住友銀行における相続手続きの流れを最短で完走するために避けて通れないのが、公的証明書の確実な収集です。遺言書の有無や遺産分割協議書の有無によってパターンは分かれますが、原則として以下の書類が必要となります。
三井住友銀行における相続の必要書類一覧の基本セットは以下の通りです:
- 被相続人(故人)の出生から死亡までの連続した戸籍謄本(除籍謄本・改製原戸籍):死亡の事実だけでなく、隠れた相続人(前妻の子、養子など)がいないかを客観的に証明するために不可欠です。
- 相続人全員の現在の戸籍謄本:故人の死亡日以降に発行されたものが必要です。
- 相続人全員の印鑑証明書:発行から6ヶ月以内の原本が原則求められます。
- 三井住友銀行所定の相続届(手続依頼書):相続人全員が署名し、実印を押印したもの。
- 故人名義の通帳・キャッシュカード・証券類:紛失している場合は紛失届の手続きを併せて行います。
- 遺産分割協議書または遺言書原本:分割協議を行った場合、あるいは公正証書遺言等が存在する場合に提出します。
あわせて、相続税の申告対象になる可能性があるケースでは、初期段階で三井住友銀行の残高証明書発行手続きを行っておく必要があります。申告期限は被相続人が死亡したことを知った日の翌日から10ヶ月以内と定められており、税務署への申告や遺産分割協議の基礎データとして「死亡日時点の残高」および定期預金等の「既経過利息計算書」を銀行から取り寄せておくことが不可欠です。
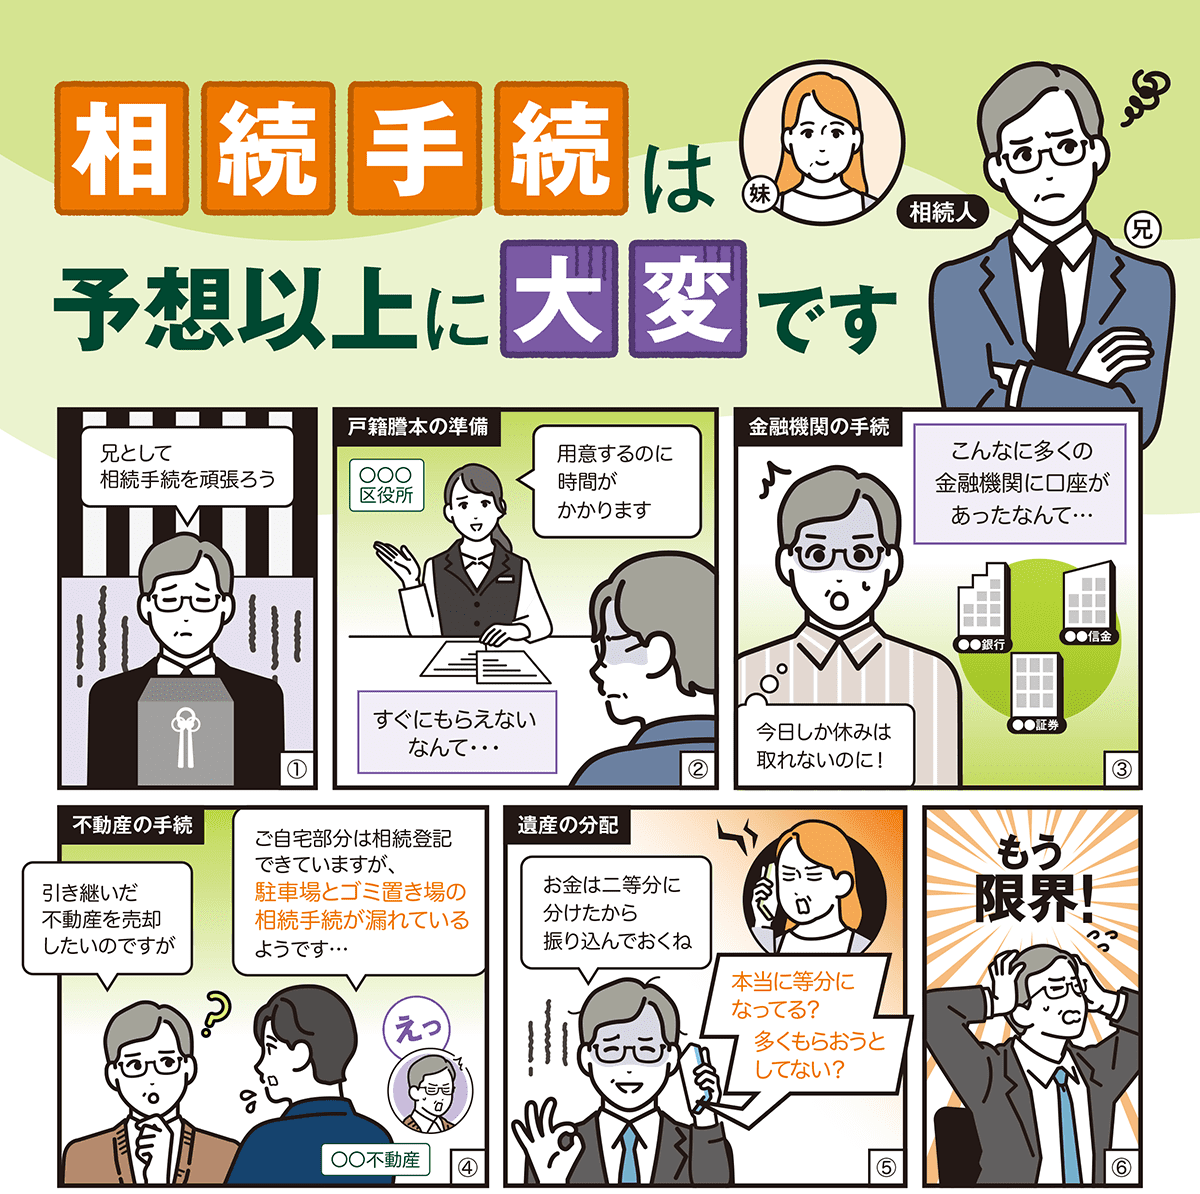
【実態検証】利用者の生の声と現場目線で見えたリアルの壁
「書類の書き方がわからない」「電話がまったく繋がらない」――SNSやネット上の知恵袋、実際の相続体験者への取材からは、デジタル化が進む現代の都市銀行ならではのリアルな苦悩が浮き彫りになります。
ある50代の会社員男性は、自らの体験を手記のように語ってくれました。「平日の日中に時間が取れず、仕事の合間に三井住友銀行の相続オフィスの電話番号へ電話をかけたが、自動音声の後に『ただいま混み合っております』のアナウンスが延々と流れ、15分待ってもオペレーターに繋がらなかった。銀行の電話対応時間が平日9時から17時までに限定されているため、現役世代が電話だけで疑問を解消するのは想像以上に過酷です」。
また、店舗の窓口事情も激変しています。2026年現在、銀行業界全体で店舗の軽量化や窓口の完全予約制が定着しました。「近くの支店に行って直接相談しようとしたら、窓口予約で2週間先まで枠が埋まっており、門前払いに近い形でWeb受付を案内された」という戸惑いの声も多く聞かれます。
こうした状況を背景に普及しているのが三井住友銀行の相続Web受付サービスです。パソコンやスマートフォンから24時間いつでも故人の口座情報や相続人の基本情報を入力でき、書類の郵送請求をオンライン上で完結できる仕組みです。実際に利用した遺族からは「電話の待ち時間から解放された」「進捗状況がマイページで確認できるため精神的に楽だった」と高評価を得る一方、「結局、戸籍謄本や実印を押した紙の書類をレターパック等で郵送しなければならず、完全なペーパーレスには程遠い」という手厳しい指摘もなされています。
一般に知られていない盲点とネットの誤解|三井住友信託銀行との混同に注意
相続手続きを進める上で、情報空間に飛び交う誤解によって無駄な遠回りを強いられるケースが後を絶ちません。現場で特に頻発している2つの大きな誤解を是正しておく必要があります。
第1の誤解は、「三井住友銀行」と「三井住友信託銀行」の混同です。名称が酷似しているため同一の組織と勘違いされがちですが、両者は完全に別系統の金融グループ(SMBCグループ vs 三井住友トラスト・ホールディングス)であり、資本関係も運営母体も異なります。三井住友信託銀行の相続手続きとの違いを理解せず、信託銀行の窓口に三井住友銀行の通帳を持って相談に訪れたり、その逆の問い合わせを行ったりして、書類取り寄せからやり直しになるケースが多発しています。故人が保有していた口座がどちらの銀行のものなのか、キャッシュカードのロゴや支店名を必ず確認してください。
第2の誤解は、「口座が凍結される前にATMで全額引き出してしまえば手続きが不要になる」という危険な言説です。親族の間で「凍結されると厄介だから、亡くなった直後に暗証番号を使って引き出そう」と画策する人がいますが、これは民法および税法上、極めてハイリスクな行為です。
他の相続人に無断で預金を引き出せば、後に「遺産の使い込み」を疑われ、不当利得返還請求訴訟などの深刻な家庭内紛争に発展します。さらに、税務署は金融機関の入出金履歴を死亡日前後数年間にわたって精査できる強力な権限を持っているため、死亡直前の多額の引き出しは即座に把握され、過少申告加算税のペナルティが科される恐れがあります。
また、手続きが面倒だからといって放置を続ける三井住友銀行の相続手続きの放置リスクも看過できません。口座を10年以上放置すると「休眠預金等活用法」に基づき預金保険機構へ移管され、引き出しの手続きが一段と煩雑化します。何より、放置している間に次の世代の相続が発生する「数次相続」が起きると、集めるべき戸籍謄本が数十通規模に膨れ上がり、手続き費用も労力も雪だるま式に増大することになります。

三井住友銀行の遺産整理業務の評判と手数料|プロが下す選定基準
自分たちだけで戸籍を集め、書類に押印して郵送する労力を避けたい富裕層や多忙なビジネスパーソンの間では、銀行が遺産整理の全工程を代行するサービスが利用されています。三井住友銀行の遺産整理業務の評判と手数料を検討する際には、その利便性とコストのバランスを客観的に見極めなければなりません。
遺産整理業務は、銀行が遺産整理業務受託者となり、財産目録の作成から各種金融機関の口座解約、不動産名義変更(司法書士への委託連携)までを一括して代行するパッケージサービスです。しかし、その手数料体系は決して安価ではありません。基本報酬として最低110万円(税込)以上が設定されており、さらに対象となる相続財産の総額に応じて数パーセントの手数料が上乗せされます。
【プロの結論】家族心理の境界線とサービス利用の向き不向き
家族社会学や心理学の視座から見ると、遺産相続は単なる金銭の分配作業ではなく、生前の家族関係に蓄積された感情的確執が一気に噴出する「心理的バウンダリー(境界線)」の試練と言えます。介護を一手に担ってきた長男・長女と、実家から離れて暮らしてきた他の兄弟との間で「感謝の言葉がない」「不公平だ」といった感情的共依存や不満が絡み合うと、書類の1枚の押印すら拒絶される事態に陥ります。
こうした構造的リスクを踏まえた上で、三井住友銀行の手続きを自力で行うべきか、有償の整理業務や専門家へ委ねるべきかの明確な判断基準を提示します。
【自力(Web受付・郵送)で進めるべきケース】
- 法定相続人が配偶者と子など少人数であり、普段から意思疎通が良好な場合
- 故人の遺産が三井住友銀行の預貯金中心で、不動産や非上場株式など複雑な資産がない場合
- 相続税申告の期限(10ヶ月)まで十分な時間的余裕があり、無駄な代行費用を抑えたい場合
【遺産整理業務または弁護士・税理士等への相談を推奨するケース】
- 相続人同士が疎遠、または感情的な対立があり、第三者が間に入らなければ協議が進まない場合
- 複数のメガバンク、信託銀行、証券会社、各地の不動産など資産が多岐に分散している場合
- 相続人が全員高齢、または海外在住などで役所や銀行への書類請求・押印の手間を物理的にこなせない場合
現在、2026年最新の三井住友銀行の相続相談窓口では、オンライン面談と店舗個別ブースを組み合わせたハイブリッド型の相談体制が整備されています。費用対効果と家族内の力学を冷徹に天秤にかけ、どの手段を選択するかを初動の段階で家族会議にかけておくことが、無用なトラブルを防ぐ鉄則です。
【三井 住友 銀行 相続】に関するよくある質問(FAQ)
Q1:被相続人が死亡した場合、三井住友銀行の口座は自動的に凍結されますか?
A1:役所に死亡届を提出しても、その情報が銀行へ自動的に通知されるわけではありません。親族や関係者が三井住友銀行へ逝去の連絡を入れた時点、あるいは新聞のおくやみ欄等で銀行側が客観的な事実を把握した時点で口座が凍結されます。ただし、凍結前の不正な引き出しは後日の法的トラブルや税務調査を招くため、判明次第速やかに銀行へ連絡することが義務付けられています。
Q2:平日に電話をする時間がありません。Webから手続きを始めることは可能ですか?
A2:はい、可能です。「三井住友銀行 相続Web受付サービス」を利用すれば、24時間365日いつでもスマートフォンやパソコンから相続の発生を届け出ることができます。故人の支店番号・口座番号や相続人の情報を画面に沿って入力することで、店舗窓口に足を運ぶことなく手続きに必要な書類の発送請求を完了させることができます。
Q3:凍結された口座から葬儀代をすぐに支払いたい場合はどうすればよいですか?
A3:遺産分割協議が成立する前であっても、「相続預金の仮払い制度」を申請することで一定額を引き出すことができます。預金残高の3分の1に請求者の法定相続分を乗じた金額(上限150万円)までであれば、他の相続人の同意書がなくても単独で払戻請求が可能です。手続きには故人と請求者の関係を証明する除籍謄本等の提出が必要となります。
Q4:戸籍謄本などの原本は、手続き完了後に返却してもらえますか?
A4:原則として返却可能です。三井住友銀行へ必要書類を提出する際、原本還付(返却)を希望する旨を申し出れば、銀行側でコピーを取った後に原本を返却してもらえます。他の銀行での相続手続きや不動産の登記、相続税の申告などで同じ公的証明書を使い回すことができるため、提出時の送付状等に「原本返却希望」と明記しておくことを推奨します。
まとめ:今後の動向と失敗しないための判断基準
三井住友銀行の相続手続きは、メガバンクならではの堅牢な資産保全ルールに基づいているからこそ、初期の書類取り寄せに約10日間、書類提出から払い戻しまでに2〜3週間という一定のステップを要します。この構造を「時間がかかりすぎる不便な壁」と捉えるのではなく、「正確かつ安全に資産を受け継ぐための不可避の防衛線」として正しく認識することが冷静な対処への第一歩です。
手続きを迅速に進める要諦は、連絡を入れてから案内書類が届くまでの「最初の10日間」を無駄にせず、役所で戸籍謄本全通と印鑑証明書を確実に手配しておくことです。また、差し迫った出費には仮払い制度を活用し、窓口の予約混雑に惑わされず「Web受付サービス」を使いこなすことが、遺族自身の精神的・肉体的負担を大幅に軽減します。
家族の喪失という深い悲しみの中で、複雑な行政・金融手続きに向き合うのは決して容易な作業ではありません。だからこそ、独断で性急な資金移動を行ったり、逆に複雑さから目を背けて手続きを放置したりすることなく、ルールに則った道筋を一つひとつ着実にクリアしていく姿勢が求められます。 (出典: 三井 住友 銀行 相続(Yahoo!ニュース))
毎日更新されるトレンド情報を分析・発信中。役立つ裏技やおすすめ情報を分かりやすく紹介します。