保険証の色で年収ランクが決まる噂は嘘?都市伝説の真相と仕組みの全貌
ネット上の掲示板やSNS、あるいは飲み会の雑談で「保険証が青い人はエリート」「緑やピンクは所得が低い」といった奇妙な言説を見聞きした経験はないでしょうか。身分証明書として日常的に提示する健康保険証に対し、いつの間にか「カードの色が年収や社会的ステータスの序列を表している」という都市伝説が広まり、まことしやかに信じられてきた歴史があります。
紙やプラスチック製だった従来の健康保険証は、2024年12月の新規発行終了および1年間の猶予期間を経て、2026年現在の医療現場ではマイナ保険証(マイナンバーカードの保険証利用)や資格確認書への移行が定着しています。しかし、制度が刷新された今なお、長年刷り込まれてきた「保険証の色分けとランク」を巡る疑問や誤解は完全に消えていません。本稿では、保険証の色分けに隠された行政上の本当の理由と、色ではなく「記号・番号」に宿る真の制度的差異を徹底的に解き明かします。
📌 【この記事の重要ポイントまとめ】
- 要点1:保険証の色で年収や社会的地位のランクが決まるという説は完全なデマ(都市伝説)であり、色の違いは保険者の管理都合や更新時期の識別に過ぎない。
- 要点2:社会的な職業カテゴリ(大企業、中小企業、公務員、自営業など)を判別できるのは色ではなく、券面に記載された「保険者番号(上2桁)」である。
- 要点3:2026年現在のマイナ保険証完全移行により、外見上の色の違い自体が過去のものとなり、カードの券面で格差やマウントを意識する時代は完全に終焉を迎えている。
【真相解明】保険証の色で年収やランクが決まる噂は嘘!都市伝説が生まれた背景
「緑の保険証を持っている人は低所得」「ゴールドカードのように青や濃紺は高ステータス」——こうした俗説に対して、医療行政および社会保障の専門家は口を揃えて「色によるランク付けは一切存在しない」と断言しています。厚生労働省の規定を見ても、個人の年収や役職に応じて保険証の券面カラーを変えるような仕組みは過去一度たりとも導入されていません。
それにもかかわらず、なぜこのような「保険証ランク説」が根強く囁かれてきたのでしょうか。発端は、2000年代以降のネット掲示板(5ちゃんねる等)や一部の合コン・婚活コミュニティにおける憶測でした。身元確認の際に提示された保険証を見て、「公務員や大企業勤務の知人は水色や青を持っていた」「自営業の友人は毎年違う色のカードを持っていた」という断片的な目撃談が結びつき、いつしか「色=所得階層のヒエラルキー」という誤った図式へと飛躍してしまったのです。
実際には、年収1,000万円を超えるフリーランスであっても国民健康保険の指定色が緑であれば緑色のカードを持ちますし、入社1年目の新入社員であっても勤務先が大企業グループの健保組合であれば洗練されたデザインのカードを所持します。カードの色と個人の経済力には、直接的な因果関係は一切ありません。

保険証の色に違いがある本当の理由|青・緑・赤は何を意味していたのか
では、なぜ従来の保険証には青、緑、赤、オレンジ、紫といった多彩なカラーバリエーションが存在していたのでしょうか。その決定的な理由は、「保険証を発行している運営母体(保険者)の裁量」と「更新時における失効カードの不正利用防止」にあります。
日本の医療保険制度は「国民皆保険」を原則としつつも、加入者の就労形態に応じて数十〜数百の異なる「保険者」によって分散管理されています。それぞれの保険者が独自にカードの発注やデザイン決定を行っていたため、自ずと色分けが発生していました。
特に市区町村が運営する国民健康保険(国保)では、毎年あるいは2年ごとに保険証の更新(差し替え)が行われていました。この際、医療機関の窓口で「有効期限切れの古いカード」と「最新の有効なカード」を一目で判別できるよう、更新年度ごとに色をピンクから緑、緑から薄紫へと意図的にローテーションさせていた自治体が多く存在します。つまり、色の違いは個人の属性ではなく、自治体の事務効率と不正受診防止のための視覚的マーカーだったというのが実態です。
一方、大企業が独自に設立する組合管掌健康保険(単一健保)や、中小企業の従業員が加入する全国健康保険協会(協会けんぽ)では、原則として毎年のカード更新を行わないため、統一されたコーポレートカラー(協会けんぽの水色など)が長年にわたって使用されていました。この「頻繁に色が変わる国保」と「落ち着いた固定色が多い社保」の対比が、外見上の格差イメージを補強してしまった一因といえます。
【徹底比較】保険証のヒエラルキーと保険者番号からわかる職業の真実
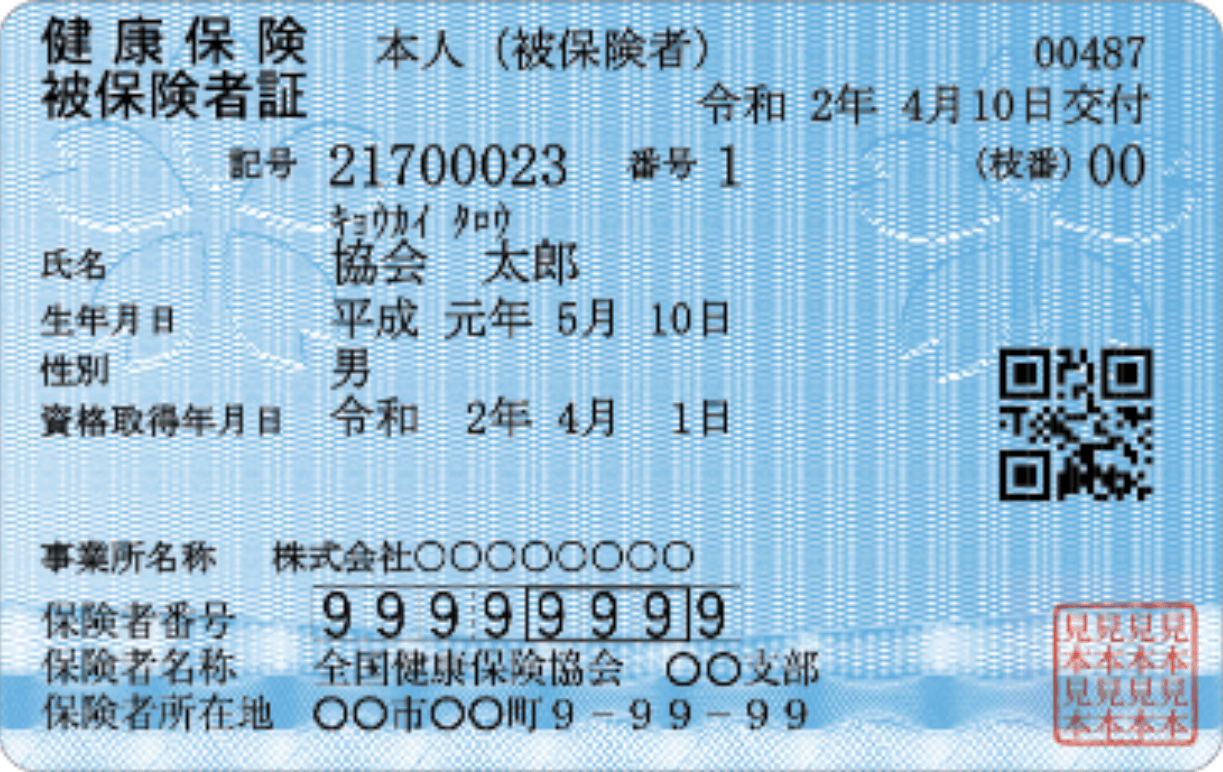
色によるランク付けは誤りですが、実は保険証の券面から「加入者がどのような組織・就労形態に属しているか」を客観的に読み取る方法は存在していました。それこそが、8桁(または6桁)で構成される「保険者番号」です。
保険者番号の上2桁(法別番号)を見れば、国保なのか、中小企業の社保なのか、あるいは国家公務員の共済なのかが一目瞭然となります。世間で語られていた「見えないヒエラルキー」の正体は、色ではなくこの制度的枠組みの違いにありました。
| 制度区分(保険者) | 保険者番号の上2桁 | 主な対象者・組織規模 | 編集部の見解・実際のステータス |
|---|---|---|---|
| 共済組合 | 31〜34(国家・地方公務員、公立学校等) | 国家公務員、地方公務員、教職員など | 身分の安定性が極めて高く、福利厚生や付加給付が極めて手厚い最上位層。 |
| 組合管掌健康保険(単一健保) | 06 | 大手上場企業、有名企業グループの正社員 | 財政基盤が強固。人間ドック補助や保養所利用など独自の手厚い補助が充実。 |
| 全国健康保険協会(協会けんぽ) | 01 | 中小企業の会社員、一般的な民間企業勤務者 | 加入者数が国内最大規模(約4,000万人)。標準的な給付水準のベースライン。 |
| 国民健康保険(国保) | なし(6桁番号:市区町村コード等) | 個人事業主、フリーランス、農業従事者、無職 | 所得に応じた保険料全額自己負担。傷病手当金や出産手当金が原則ない点に注意。 |
| 後期高齢者医療制度 | 39 | 75歳以上のすべての高齢者 | 現役時代の職業を問わず全員が移行する制度。自己負担割合(1〜3割)が記載。 |
上表が示す通り、世間が「ランク」と錯覚していたのは、保険者が提供する福利厚生の厚さ(付加給付の有無)や雇用の安定性でした。たとえば、保険者番号「06」の大手健保や「31」の国家公務員共済組合は、月々の医療費自己負担限度額に独自の補助(一部負担還元金など)を上乗せしているケースが多く、実質的な自己負担額が月2万円〜2.5万円程度で済む仕組みを備えています。この構造的な差異こそが、結果として「身分差」のような語られ方を生む土壌となっていたのです。
【実態検証】窓口や婚活現場で囁かれた「保険証マウント」と利用者の生の声
都市伝説とはいえ、カードの提示を求められる現場では、実際に奇妙な心理戦や「マウント合戦」が繰り広げられていました。取材班が過去の事例やネット上のリアルな体験談を調査すると、身元確認が重要な意味を持つ特定のシチュエーションで顕著な傾向が見受けられました。
「20代の頃、婚活パーティーで本人確認書類を出す際、隣の男性が財布からチラリと見せた保険証が『06(大手企業健保)』だった時、周囲の女性陣の視線が変わったのを覚えています。当時は『青いカードだからエリート』と言われていましたが、詳しい人は色ではなく、右下に書かれた会社名や『06』の数字をチェックしていたんですよね」(都内・30代女性の回想)
また、金融機関の融資窓口や不動産の入居審査現場でも、保険証は信用調査の簡易フィルターとして機能していました。不動産業界関係者は次のように明かします。
「入居申込書に書かれた勤務先が本物かどうか、以前は保険証のコピーで瞬時に裏付けを取っていました。『協会けんぽ(01)』であれば中小企業、『組合健保(06)』であれば大手・準大手、『国保』であれば自営業や非正規雇用と推測できます。色など気にするプロはいませんでしたが、結果として『大手=社保の特定カラー』という印象が一般の利用者に刷り込まれ、俗説として一人歩きしていったのでしょう」
このように、審査の現場で実務的に使われていた「保険者番号による所属確認」という知識が、一般層に伝播する過程で劣化・単純化され、「保険証の色でランクが決まる」という安直な都市伝説へと変形していったことが浮き彫りになります。
一般に知られていない盲点とネットの誤解|番号に刻まれた「序列」のカラクリ
色にまつわる都市伝説と並び、長年まことしやかに囁かれてきたもう一つの誤解が「保険証の『記号・番号』の番号が若いほど偉い」という説です。知恵袋やSNSなどでは「番号が1番や2番の人は創業者や役員だから高収入確定」といった書き込みが散見されます。
これには一部の歴史的事実に基づいたカラクリがあります。数十人規模の歴史ある中小企業や創業間もないスタートアップ企業において、健保の適用手続きを行う際、「加入者番号1番=代表取締役」「2番=創業メンバーの専務」という順序で連番登録したケースが実際に存在したためです。
しかし、これも現代においては完全に通用しません。数万人規模の大企業や公務員組織では、記号・番号は社員番号と連動しているか、あるいは単なるシステム上のランダム採番、生年月日順での自動割り当てになっていることがほとんどです。さらに近年は、個人情報保護の観点から「枝番(2桁の世帯員識別番号)」が導入されるなど番号体系の標準化が進んでおり、「番号が1桁だから会社のトップ層」と決めつけるのは短絡的な誤読に過ぎません。

【2026年最新】マイナ保険証への完全移行で「色の格差」はどう消滅したか
2024年12月2日に従来の健康保険証の新規発行が廃止され、1年間の経過措置(最長2025年12月1日まで有効)が満了した今、2026年の日本社会において「保険証の色」は完全に役割を終えました。
現在、医療機関を受診する国民の多くは、共通規格の「マイナンバーカード」を医療機関のカードリーダーにかざす運用を行っています。券面は全国民共通の白基調のデザインであり、外見から加入保険の種類や会社の規模、就労形態を第三者が盗み見することは物理的に不可能となりました。また、マイナ保険証を所持していない層に交付される「資格確認書」についても、行政コスト削減の観点から規格化が進められ、過剰な色分けによるステータス表示の余地は排除されています。
デジタル庁および厚生労働省が推し進めた医療DXの真価は、過去の診療情報や処方歴を迅速に共有することにありますが、副次的な効果として「不要なカードカーストの完全な不可視化」を達成したといえます。
【プロの結論】「見えない属性」を競う心理と健全な自己評価の確立
保険証の色や番号に執着し、そこに序列やステータスを見出そうとする現象は、社会心理学における「ステータス不安(Status Anxiety)」と「所属集団による自尊心の代理充足(社会的アイデンティティ理論)」の典型例といえます。名刺を持たない私生活の場であっても、身分証一枚で自分の「社会的威信スコア」を証明したい、あるいは他人の階層を値踏みしたいという無意識の防衛本能が、根拠のない「色ランク神話」を増幅させてきました。
しかし、社会保障制度の本質は「序列をつけること」ではなく、すべての国民が等しく適切な医療アクセスを確保するためのセーフティネットです。大企業の組合健保であろうと、自営業者の国民健康保険であろうと、医療費の窓口負担が原則3割(現役世代)である点において、国民が享受する基本的権利に優劣はありません。
カードの色という表面的なラベルに一喜一憂し、他人と比較して優越感や劣等感を抱くことは、個人の人生において不毛なエネルギー浪費です。2026年の完全デジタル化時代を生きる私たちが意識すべきは、外見のステータスではなく、自身の生活基盤においてどのような保障設計がなされているかという「中身(制度の本質)」を正しく理解し、自立したライフプランを築くことなのです。
【保険証のランクと色】に関するよくある質問(FAQ)
Q1:昔持っていた保険証が「金色」や「黒」だったのですが、これは超高ステータスの証ですか?
A1:完全な誤解です。クレジットカードのゴールドやブラックのようなランク分けは、健康保険証には一切存在しません。単一の健保組合がカードデザインを刷新した際、コーポレートカラーや高級感のある配色を採用したに過ぎず、その会社の全従業員(役員から平社員、新入社員まで)に同一デザインが配られていました。
Q2:国民健康保険(国保)の色が毎年変わっていたのはなぜですか?
A2:有効期限切れとなった旧カードの不正使用を防ぎ、医療機関の窓口で期限切れを一目で見分けられるようにするためです。多くの自治体が年次更新ごとに「ピンク→緑→黄色」など色を規則的に切り替えて運用していました。個人の所得増減で色が変わったわけではありません。
Q3:2026年現在、マイナ保険証の利用で自分の会社名や年収は病院の窓口にバレますか?
A3:受付の顔認証付きカードリーダーで読み取られるのは、資格情報(保険者名・記号番号・負担割合など)です。勤務先を特定できる保険者名称はシステム上確認されますが、個人の正確な年収や社内役職が直接窓口の画面に表示されることはありません。高額療養費制度の所得区分(ア〜オ)などの適用基準は判定されますが、必要以上の個人資産データが漏洩することはないため安心してください。
まとめ:表面的なステータスに惑わされず制度の本質を見抜く視点を
「保険証の色でランクが決まる」という噂は、保険者の独自デザインや自治体の事務管理上の工夫が、人々の階層意識と結びついて生まれた純度100%の都市伝説でした。社会的な属性をわずかに推測できたのは、色ではなく「保険者番号」という行政コードに過ぎません。
紙やプラスチックのカードからマイナ保険証へと完全移行した2026年、外見による他者評価の時代は名実ともに幕を閉じました。表面的な色の違いに惑わされることなく、自身が加入している医療保険の給付内容や予防医療サービスをいかに賢く活用するかという、実利的なリテラシーこそがこれからの時代に求められています。 (出典: 保険 証 色 ランク(Yahoo!ニュース))
SEOライティングとマーケティング戦略の専門家。分かりやすい解説記事で定評があります。