リボ払いはなぜ危険なのか?仕組みと手数料の罠、分割払いとの違いを暴く
クレジットカードの明細書を開いた瞬間、毎月の請求額が一定であることに安堵していないでしょうか。キャッシュレス決済が生活基盤として定着した2026年現在、消費の利便性が極限まで高まる一方で、水面下に潜む深刻な金融トラブルとして警鐘が鳴らされ続けているのが「リボ払い(リボルビング払い)」です。利用者の心理的負担を巧みに和らげるこの仕組みには、家計を根底から揺るがす構造的トラップが仕掛けられています。
「ポイント還元キャンペーンでお得だから」「毎月5,000円の返済で済むから」という甘い誘い文句の裏側で、気付いたときには元金がほとんど減らず、完済まで何年も利息を払い続ける事態に陥る利用者が後を絶ちません。本稿では、リボ払いの本質的な構造、分割払いとの決定的な相違点、そして「絶対に使うな」と専門家が口を揃える理由を徹底的に解剖します。
📌 【この記事の重要ポイントまとめ】
- 要点1:リボ払いは購入件数に関わらず毎月の支払額を固定化する仕組みだが、実質年率15.0%前後の高金利が日歩計算で残高全体に課され続ける。
- 要点2:分割払いとの最大の違いは「支払回数を決めるか」「月額を決めるか」であり、リボ払いは残高スライド制によって完済期日が見えなくなる致命的な欠陥を抱える。
- 要点3:カード入会時の初期設定トラップや無自覚な自動リボ登録を今すぐ確認し、万一抱えた残高は繰り上げ返済で即座に圧縮することが資産防衛の絶対条件となる。
【仕組みと罠】リボ払いとは何か?分割払いとの知られざる違いを解剖
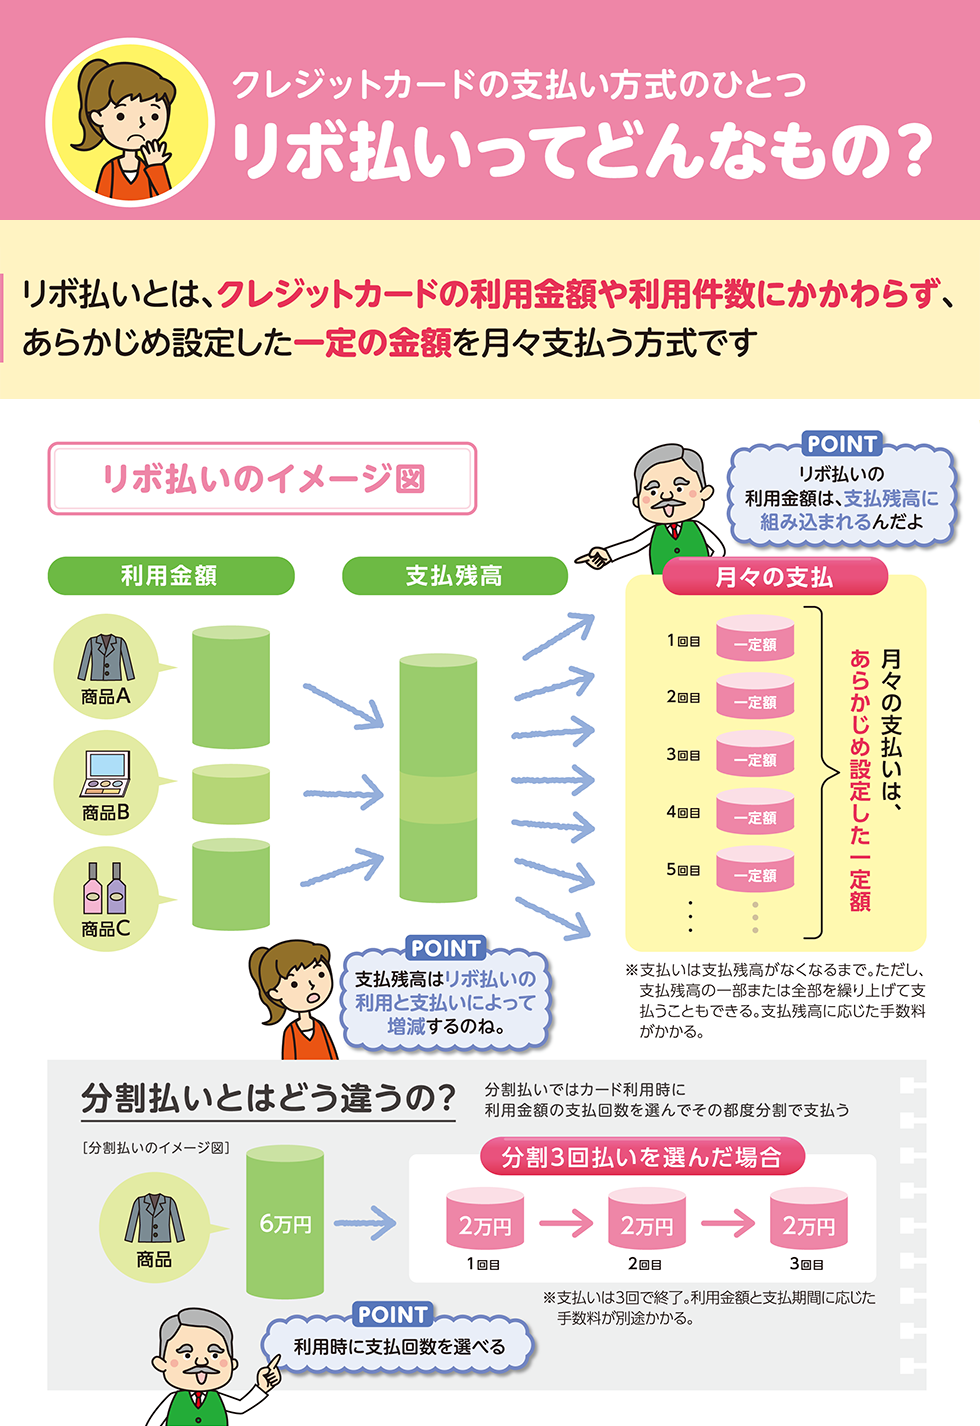
リボ払いとは、正式名称を「リボルビング払い」と呼び、クレジットカードの利用件数や合計利用金額にかかわらず、あらかじめ設定した一定額を毎月支払っていく決済方式を指します。どれだけ高額な買い物を重ねても、翌月の引き落とし額が数千円から1万円程度に抑えられるため、一見すると家計管理が極めて容易になるような錯覚を与えます。しかし、これこそが金融工学が生み出した最大の錯視といえます。
混同されやすい決済方法に「分割払い」がありますが、両者には財務構造上の決定的な違いが存在します。分割払いは「この商品を3回(または10回・24回など)で支払う」と、購入ごとに支払回数を指定する方式です。回数が固定されているため、完済する期日が契約時点で確定しており、手数料の総額もあらかじめ明示されます。
対照的に、リボ払いは月々の支払金額のみを固定します。追加で商品を購入すれば、それらはすべて「利用残高のプール」に合算され、支払期間が自動的に後方へ延伸されていきます。さらに、リボ払いに適用される金利(実質年率)は15.0%〜18.0%という、消費者金融のカードローンに匹敵する高水準に設定されている点が特徴です。買い物を重ねるほど残高という元金が雪だるま式に膨らみ、毎月支払っているお金の大半が利息に消える構造が完成します。
「絶対に使うな」と警告される理由|毎月の返済額が変わらない裏側のカラクリ
金融リテラシーの専門家や弁護士が「リボ払いには絶対に手を出すな」と警告する背景には、人間の認知バイアスを悪用した返済方式のブラックボックス化があります。その代表格が、多くのクレジットカード会社が採用している「残高スライド元利定額方式」です。
この方式では、締め日時点の利用残高に応じて毎月の支払額が自動的に段階分け(スライド)されます。ここで見落としてはならないのが「元利定額」という言葉の罠です。毎月支払う1万円の中に「元金の返済分」と「手数料(利息)」の両方が含まれているため、残高が大きくなればなるほど、支払額に占める手数料の比率が跳ね上がります。
たとえば残高が50万円に達している場合、年利15.0%では月間約6,164円の手数料が発生します。ここで毎月の支払額を1万円に設定していると、1万円のうち元金に充当されるのはわずか3,836円に過ぎません。残りの6,000円以上は手数料としてカード会社に吸い上げられ、元金は翌月もほとんど減らないまま推移します。利用者は「毎月1万円ずつ返済しているから着実に借金は減っている」と思い込んでいますが、実際は延々と利息だけを払い続ける延命措置を行っているに過ぎないのです。
【試算データ】リボ払いの手数料計算と返済シミュレーションが示す残酷な現実
リボ払いのリスクを数字で把握するために、手数料の計算式と具体的な返済シミュレーションを確認します。リボ払いの手数料は、以下の計算式で日割り算出されます。
手数料 = 締切日の利用残高 × 手数料率(実質年率) ÷ 365日 × 利用日数
日常の買い物で30万円のパソコンを購入したケースを想定し、「一括払い」「3回分割払い」「リボ払い(月々1万円返済・残高スライド元利定額方式)」のコストを比較した客観的データが以下の表です。
| 項目 | 詳細・数値データ | 一般的な基準・相場 | 編集部の見解・評価 |
|---|---|---|---|
| 一括払い(30万円) | 支払総額:300,000円 支払期間:1ヶ月 | 手数料率:0.0% 手数料総額:0円 | 最も健全。ポイント還元などのメリットを最大限享受できる。 |
| 分割払い(3回) | 支払総額:約306,120円 支払期間:3ヶ月(月約10.2万円) | 実質年率:約12.0%〜15.0% 手数料総額:約6,120円 | 期間が明確で損失は軽微。短期集中で確実に終わらせる選択肢。 |
| リボ払い(月1万円・年利15.0%) | 支払総額:約379,000円 支払回数:36回(3年間) | 実質年率:15.0% 手数料総額:約79,000円 | 元金の26%以上を手数料として喪失。追加利用があれば完済はさらに遠のく。 |
| リボ払い(50万円・月1万円返済) | 支払総額:約790,000円 支払回数:79回(6年7ヶ月) | 実質年率:15.0% 手数料総額:約290,000円 | 完全な破綻予備軍。手数料だけで元金の約6割を支払う極めて危険な領域。 |
試算データが示す通り、借入額が50万円に増えると、月々1万円の返済では完済までに6年7ヶ月(79回)を要し、利息だけで約29万円を支払う羽目になります。現金一括であれば50万円で買えたものに対して、およそ80万円もの資金を拠出することになるのです。
【実態検証】「リボ払いが終わらない」現場の悲鳴と借金地獄の心理的メカニズム
日本クレジット協会や国民生活センターの相談事例、さらにSNS上のリアルな告白には、「気付けば限度額いっぱいまで使い切っていた」「毎月返済しているのに残高が1円も減らない」という切実な声が溢れています。なぜこれほど多くの人が、頭では理解しているはずの借金地獄へと足を踏み入れてしまうのでしょうか。
行動経済学や消費心理学の視点から紐解くと、そこには人間の意思決定の歪みである「支払いの痛み(Pain of Paying)」の麻痺と「双曲割引(Hyperbolic Discounting)」が深く関係しています。
本来、人は現金を支払う際に脳内で痛みを感じ、それが過剰消費に対する自然なブレーキとして働きます。ところがリボ払いを利用すると、「どんなに買い物をしても翌月の支払いは5,000円のまま」という麻酔がかけられます。現在の目先の負担感が極端に小さくなることで、将来支払わなければならない巨額の手数料を非合理的に過小評価してしまうのです。財布からリアルな紙幣が消える痛みを忘れ去った結果、利用枠を自らの「預金残高」と同一視する錯覚に陥り、精神的な破綻の淵まで転落していくケースが後を絶ちません。
一般に知られていない盲点|「いつの間にかリボ」の真相と設定解除の手順
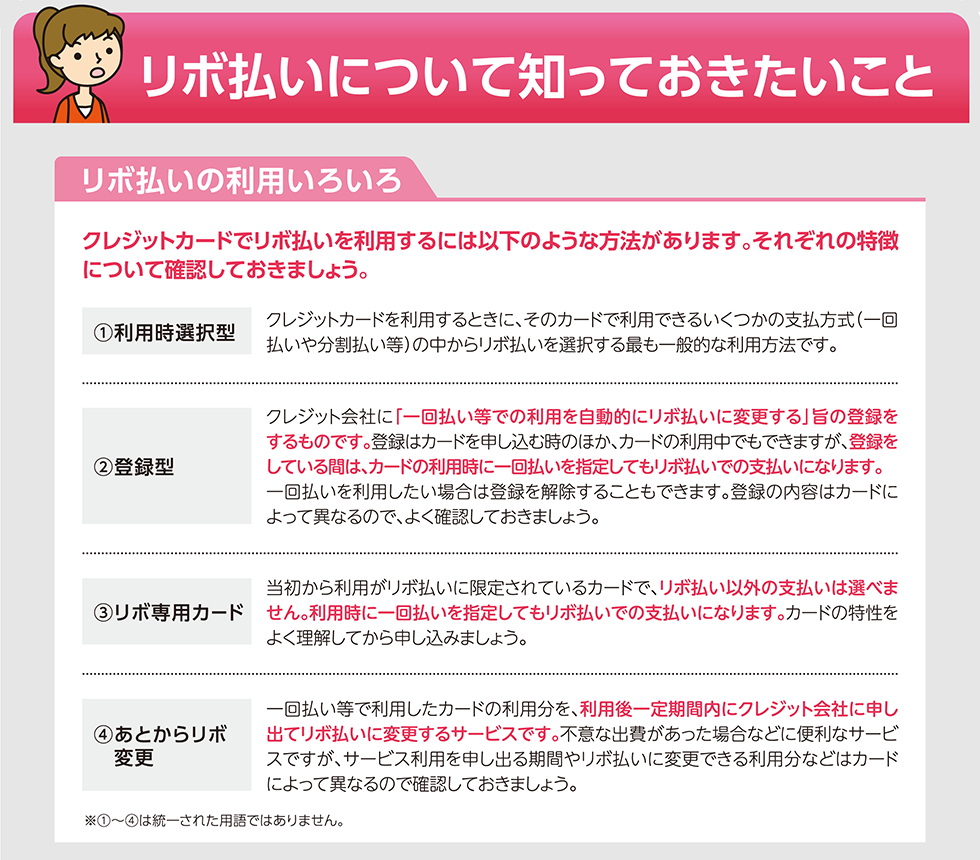
自ら望んでリボ払いを選択した人ばかりではありません。カード業界で長年問題視されているのが、本人が気付かないうちにリボ払い設定になっている「自動リボ(スマリボ、楽Pay、マイ・ペイすリボなど)」の存在です。
新規カード発行時やWebサイトのリニューアル時に、「5,000ポイントプレゼント」「年会費無料」といったインセンティブと引き換えに、デフォルトの支払方法をリボ払いに設定させる導線が敷かれている事例が散見されます。店頭で「1回払いで」と告げて会計を済ませていても、カード側の基本設定が自動リボになっている場合、システム上で自動的にリボ払いに変換されてしまいます。
このトラブルを防ぐためには、直ちにカード会員サイトへログインし、登録情報を確認しなければなりません。
【リボ払い解除と自衛の具体手順】
- WEB明細の確認:直近の利用明細に「リボ手数料」や「リボ残高」という項目が存在しないかをチェックする。
- 登録コースの変更:支払設定メニューを開き、「自動リボ」や「リボ宣言」が登録中になっていれば直ちに「解除」を選択する。
- 毎月の支払額上限の引き上げ:システム上、リボ払いを即時解約できないカードの場合、毎月の支払コース設定を「カード限度額と同額(例:100万円)」まで引き上げることで、実質的な「1回払い」として運用し手数料発生を回避する。
【脱出の鉄則】繰り上げ返済と一括清算で借金地獄を断ち切るロードマップ
すでに多額のリボ残高を抱えてしまっている場合、放置することは利息を日々積み上げている状態に他なりません。一刻も早くこの負のスパイラルを断ち切るためには、計画的かつ迅速なアクションが求められます。
脱出のための最強の対抗策は、繰り上げ返済(随時返済)です。毎月の定額返済とは別に、提携ATMやネットバンキングを通じてまとまった金額を入金します。繰り上げ返済したお金は、手数料ではなく100%元金の返済に充てられるため、以降に発生する日割り利息を一気に圧縮する絶大な効果を持ちます。
また、ボーナスや臨時収入が入った段階での「一括清算」も極めて有効です。手元資金が不足している場合でも、銀行が提供する実質年率3.0%〜8.0%程度の低金利な「フリーローン」や「おまとめローン」へ借り換えを実行すれば、毎月発生する金利手数料そのものを半分以下に引き下げることが可能です。
【プロの結論】おすすめできる人・慎重になるべき人の判断基準
金融工学的なリスクを踏まえた上で、リボ払いに対する編集部の最終結論を提示します。結論から言えば、一般的な消費活動においてリボ払いをおすすめできる人は存在しません。あえて利用価値を見出せる層と、絶対に利用を回避すべき層の境界線は明確です。
【例外的に利用を検討できる人】
- キャンペーンポイントの獲得条件を満たすためだけに一時的に設定し、初月の利息発生前(または最低限の手数料)に即時全額繰り上げ返済できる、極めて高度な財務リテラシーと自己管理能力を持つ人。
【絶対に利用してはならない人】
- 毎月の貯蓄ができておらず、現在の預金残高を把握していない人。
- 「手持ちの現金が足りないから」という理由でカード決済を利用している人。
- 利用明細を毎月細部まで確認する習慣がない人。
手元の現金不足を補う目的でリボ払いに頼る行為は、将来の生活資金を年利15%という暴利で前借りしている自殺行為に等しいと認識すべきです。
【リボ払いとは】に関するよくある質問(FAQ)
Q1:リボ払いを一度でも使うと信用情報(ブラックリスト)に傷がつきますか?
A1:リボ払いの利用自体が信用情報機関(CICやJICC)にネガティブ情報として登録されることはありません。適正に返済を続けていれば「クレジットヒストリー」として扱われます。ただし、リボ残高が年収に対して過大になると、新規の住宅ローンやマイカーローンの審査で「既存借入」と見なされ、借入可能額が大幅に減額されたり審査落ちの原因になることがあります。また、支払いが61日以上または3ヶ月以上遅延した場合は「異動情報」としてブラックリストに載るため注意が必要です。
Q2:店舗で「1回払いで」と指定したのにリボ払いになっていたのはなぜですか?
A2:カード自体の契約が「自動リボ(全自動リボ払いサービス)」に設定されている可能性が極めて高いです。カード会社が入会特典ポイントの付与条件として初期設定を自動リボにしていたり、Web会員ページのキャンペーン告知をクリックした際に知らぬ間に登録されているケースがあります。カード会社側のシステムで1回払いの指定が自動的にリボ払いに書き換えられるため、直ちにカード裏面の窓口に電話するか会員ページで設定を解除してください。
Q3:残高が多すぎて自力で返済できない場合、どのような解決策がありますか?
A3:複数社からのリボ残高や借入があり、毎月の返済が利息分だけで手一杯になっている場合は、法的な債務整理(任意整理など)を検討する段階です。弁護士や司法書士に依頼することで、将来発生する利息(年利15%)をゼロにカットし、元金のみを3〜5年で分割返済する交渉を行えます。借金の督促も即座に止まるため、一人で抱え込まずに法テラスや弁護士会の無料相談窓口へ早期に相談することをおすすめします。
まとめ:目先の少額返済に惑わされずマネーリテラシーで資産を守る
キャッシュレス社会が深化するなかで、決済の利便性が向上した反面、借金に対する心理的ハードルはかつてないほど低下しています。リボ払いが提供する「毎月一定額の返済で済む」という耳触りの良い言葉は、顧客を長期にわたって囲い込み、安定した金利手数料を回収し続けるための事業者側のビジネスモデルに他なりません。
仕組みとリスクを正しく理解していれば、年利15.0%という高コストな資金調達がいかに資産形成の足枷になるかは明白です。もし現在リボ残高を抱えているのであれば、最優先すべき投資は金融商品の購入ではなく「リボ残高の一括・繰り上げ清算」です。自らのカード設定を今一度総点検し、甘い罠に惑わされない強固なマネーリテラシーを身につけていきましょう。 (出典: リボ 払い と は(Yahoo!ニュース))
SEOライティングとマーケティング戦略の専門家。分かりやすい解説記事で定評があります。