【2026年最新】退職金の税金計算と手取り激変の真相を徹底解剖
定年退職や早期退職の節目に手渡される退職金。長年勤め上げた汗と努力の結晶として受け取るまとまった大金だが、「実際に銀行口座へ振り込まれた金額を見て愕然とした」「手取り額が想定より数百万円単位で少なかった」という相談が、ファイナンシャルプランナーや税理士の窓口で後を絶たない。特に2026年現在、いわゆる「退職金増税」を巡る政府・税制調査会の議論や労働流動化政策が注目を集める中、これから退職を迎える会社員の間で将来設計への不安が急速に広がっている。
結論から言えば、退職金にかかる税金は、会社員が得る給与やボーナスとはまったく異なる「特別な優遇税制」によって守られている。しかし、制度の仕組みを知らないまま手続きを怠ったり、受け取り方の選択を誤ったりすると、本来払う必要のない多額の税金が天引きされ、手取り額が激変してしまう。老後資金の防衛に向けて絶対に押さえておくべき退職金の税金計算の全容と、手取りを最大化するための鉄則を徹底的に解説する。
📌 【この記事の重要ポイントまとめ】
- 要点1:退職金は「退職所得控除」と「1/2課税」により給与所得より税負担が大幅に軽減されるが、勤続20年の境界線で控除の増加ペースが大きく変化する。
- 要点2:退職時に「退職所得の受給に関する申告書」を勤務先に提出しないと、一律20.42%が源泉徴収され手取りが激減するため、確定申告による還付請求が必須となる。
- 要点3:一時金受給と年金受給(分割)では、所得税・住民税だけでなく健康保険料や介護保険料の負担が桁違いに異なるため、生涯手取りを意識した受給戦略が欠かせない。
【徹底解説】退職金の税金計算の基本構造|手取りが激変する決定的な理由
退職金にかかる税金は「一体いくら引かれるのか」。多くの人が抱くこの疑問を紐解くには、まず退職金に適用される税金の基本骨格を理解する必要がある。日本の税制において、退職金は「老後の生活保障」という強い公共性を持つため、他の所得に比べて極めて手厚い減税措置が講じられている。
退職金から差し引かれる税金は所得税(復興特別所得税を含む)と住民税の2種類のみであり、毎月の給料から容赦なく引かれている健康保険料や厚生年金保険料といった「社会保険料」は一切引かれない。これが給与所得との決定的な違いである。
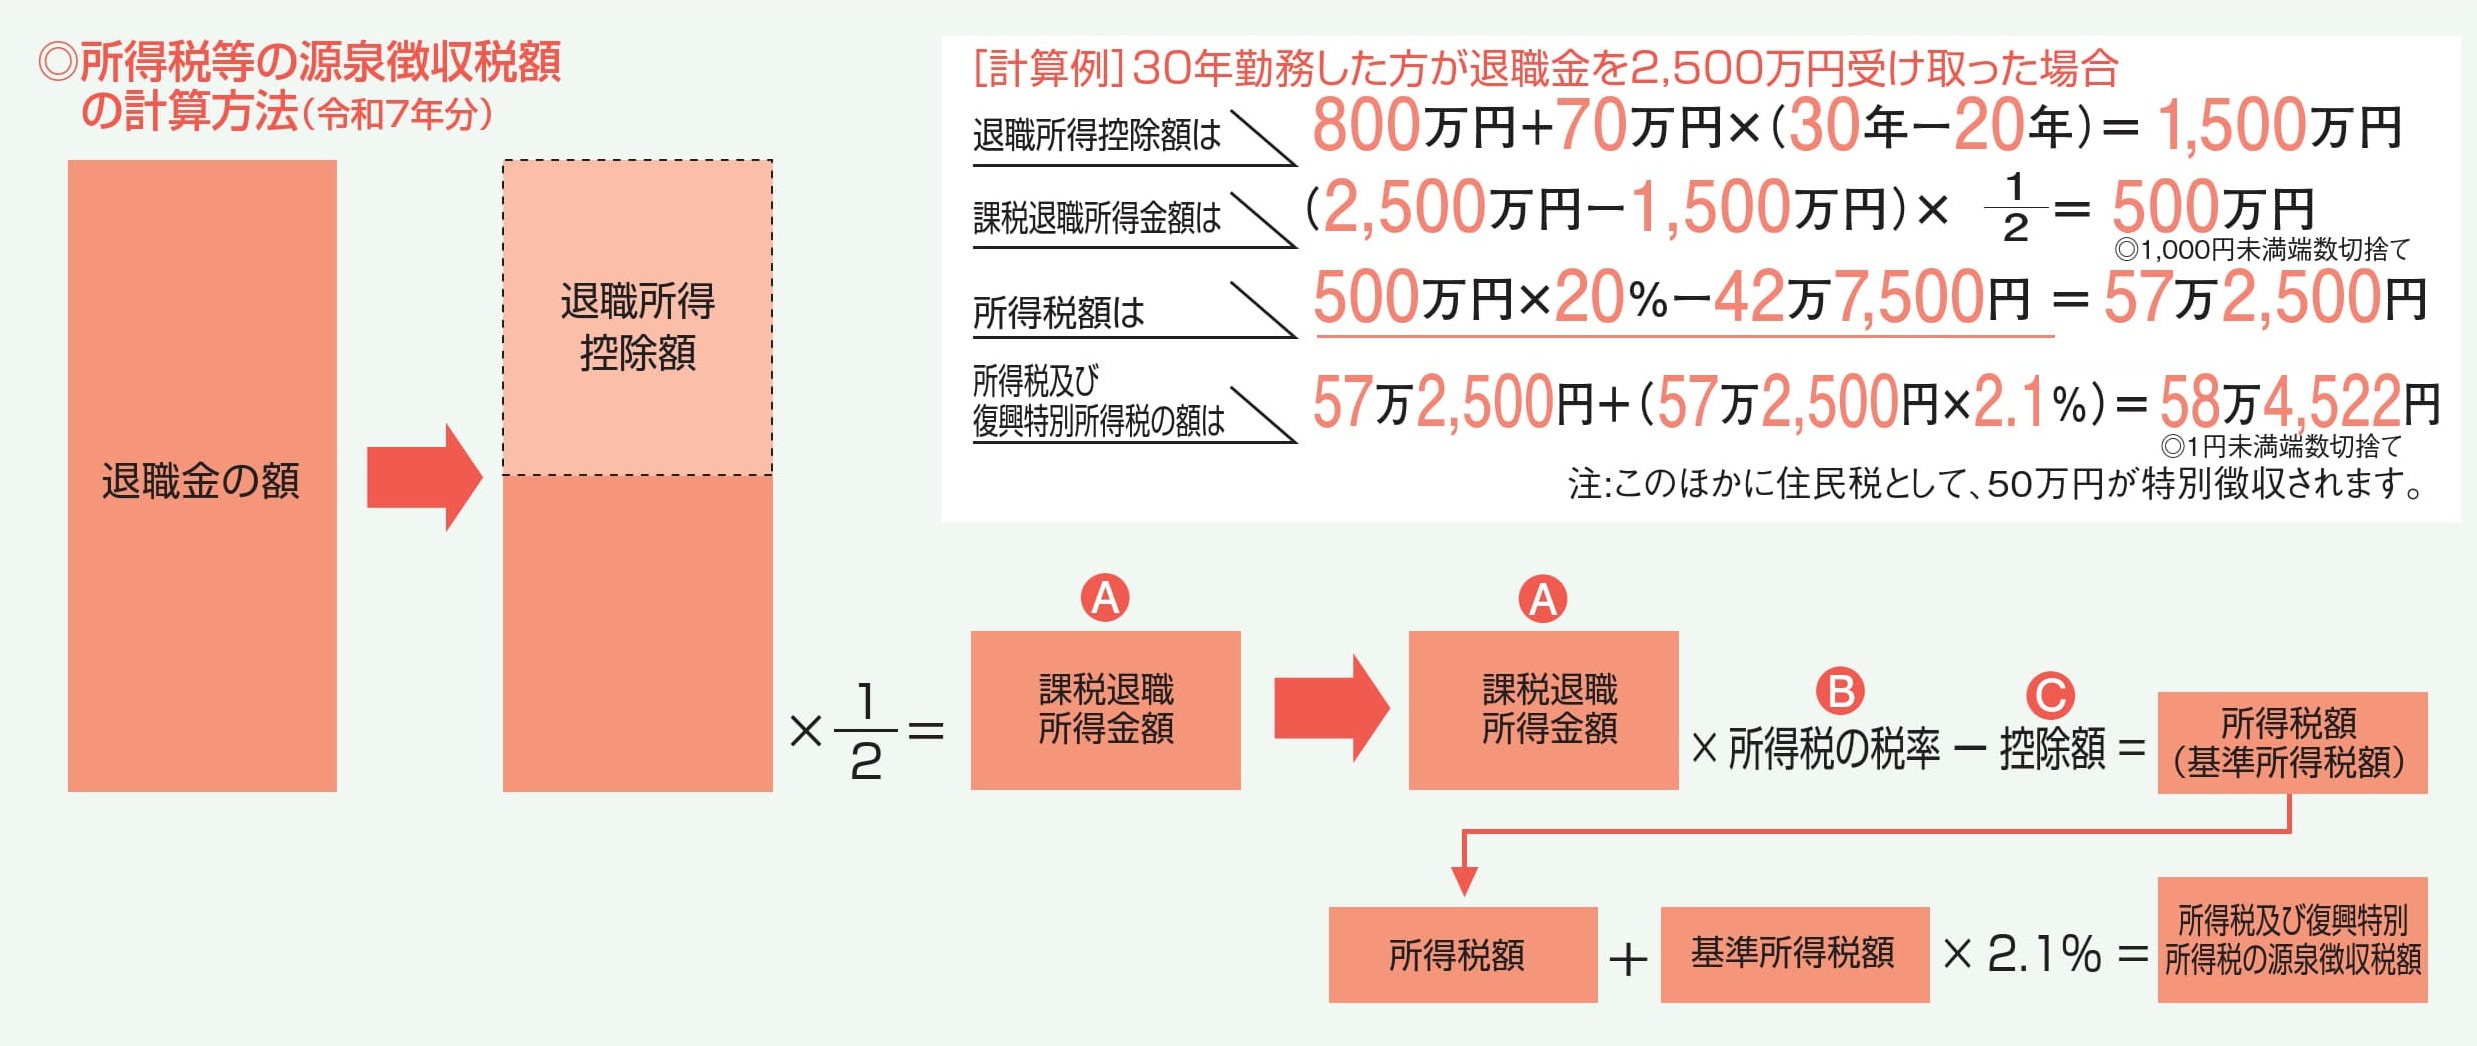
税額を算出する際の中核となるのが住民税と所得税の分離課税計算である。通常の給与や副業収入などは合算して累進課税が適用される「総合課税」だが、退職金は他の所得と完全に切り離して計算する「申告分離課税」が採用されている。課税の対象となる「退職所得」の算出式は以下の通りだ。
課税退職所得金額 =(退職金の額面金額 - 退職所得控除額)× 1/2(※1,000円未満切り捨て)
この計算式の凄まじい優遇ポイントは2点ある。第1に、勤続年数に応じた巨額の「退職所得控除」を丸ごと差し引ける点。第2に、控除を引ききれずに残った金額をさらに「2分の1」に半減させた上で税率を掛ける点だ。例えば退職所得控除が退職金の額面を上回っていれば、課税対象はゼロとなり、税金は1円も引かれない。この仕組みこそが、退職金の手取りを支える最大の防壁となっている。

【年数別の控除額】勤続20年以上の退職金控除と「40万円80万円ルール」の仕組み
手取り額を決定づける最大のファクターが退職所得控除の計算方法である。控除額は勤続年数が長くなればなるほど雪だるま式に増えていく仕組みとなっており、税務上は「勤続20年」を境に計算式が切り替わる。
現場で俗に「退職所得控除の40万円80万円ルール」とも呼ばれるこの基準は、勤続年数20年以下の期間は「1年あたり40万円(最低保証額80万円)」が控除され、20年を超えると控除枠が跳ね上がる構造を指している。具体的な計算式は国税庁の定めで次のように明確に区分されている。
- 勤続年数が20年以下の場合: 40万円 × 勤続年数(※計算結果が80万円未満の場合は一律80万円)
- 勤続年数が20年超(勤続20年以上の退職金控除)の場合: 800万円 + 70万円 ×(勤続年数 - 20年)
勤続年数の端数は「1日でも働いていれば1年に切り上げ」という納税者に有利なルールが存在する。例えば勤続22年と1日の場合、税務上の勤続年数は「23年」として扱われる。この場合の控除額は、800万円 + 70万円 ×(23年 - 20年)= 1,010万円となり、退職金のうち1,010万円までは完全に無税となる計算だ。
長年1社に貢献した正社員ほど優遇されるこの傾斜構造は、高度経済成長期の終身雇用・年功序列を前提に設計されたものだが、現行税制においても依然として強力な節税エンジンとして機能している。
【早見表で一目瞭然】退職金の手取りシミュレーションと額面別手取り額のリアル
では、実際に額面から税金が引かれた後、手元に残る金額はいくらになるのか。勤続年数と退職金額面の組み合わせに応じた退職金の手取りシミュレーションを一覧表にまとめた。所得税(基準税率×102.1%の復興特別所得税を含む)と、一律10%が課される住民税を反映した最新データである。
| 勤続年数と額面退職金 | 退職所得控除額 | 所得税+住民税の合計 | 実際の手取り額(目安) | 編集部の見解・評価 |
|---|---|---|---|---|
| 勤続10年 / 500万円 | 400万円 | 約7.6万円 | 約492.4万円(98.5%) | 控除枠が大きく、実質的な税負担はわずか1.5%程度にとどまる。 |
| 勤続20年 / 1,000万円 | 800万円 | 約15.3万円 | 約984.7万円(98.5%) | 1,000万円の大台でも課税退職所得は100万円に圧縮され、極めて手取り率が高い。 |
| 勤続30年 / 2,000万円 | 1,500万円 | 約52.5万円 | 約1,947.5万円(97.4%) | 一般的な大企業定年の典型例。税率は約2.6%と驚異的な低負担。 |
| 勤続38年 / 2,500万円 | 2,060万円 | 約46.0万円 | 約2,454.0万円(98.2%) | 新卒入社から定年まで勤め上げたケース。控除額が2,000万円を超え税金は微小。 |
| 勤続38年 / 3,500万円 | 2,060万円 | 約224.2万円 | 約3,275.8万円(93.6%) | 控除枠を大きく超えると累進税率が適用され、税負担額が急激に跳ね上がる。 |
この退職金の手取り早見表から分かる通り、正規の手続きを踏んでいれば、退職金の税金は額面の2〜7%程度に収まるのが一般的だ。手取り率90%以上を維持できるのは、退職所得控除と1/2課税という強力な二重構造が存在するからにほかならない。
【実態検証】退職金の税金引きすぎの真相と「確定申告が必要な理由」
しかし、ネット上の知恵袋やSNSを調査すると、「退職金2,000万円のはずが400万円以上天引きされて振り込まれた」「国に退職金を不当に搾取された」といった怒りと困惑の告白が散見される。額面の2割以上もの大金が消え去ってしまう事態は、なぜ起きるのか。これこそが退職金の税金引きすぎの真相である。
原因は税務署の過剰課税でも制度の欠陥でもない。退職時に勤務先へ「退職所得の受給に関する申告書」を提出し忘れたことによる事務処理上のトラップなのだ。
この申告書を提出しない場合、会社側は退職所得控除や1/2課税を一切適用できない。所得税法第201条第1項の規定に基づき、退職金の総支給額に対して一律20.42%(復興特別所得税を含む)の税率で強制的に源泉徴収しなければならないルールになっているからだ。
例えば、勤続30年で退職金2,000万円を受け取る会社員の場合、本来の税金は約52.5万円で済む。ところが申告書を出し忘れると、会社は20.42%に相当する408万4,000円を機械的に差し引く。その結果、口座には約1,591万円しか入金されず、一瞬にして約356万円ものキャッシュが手元から消滅する。退職者が「税金を引きすぎだ!」とパニックに陥る背景には、書類1枚の不備という単純かつ致命的な原因が潜んでいる。
万が一、申告書を提出し忘れて20.42%引かれてしまった場合でも、諦める必要はない。そこで出番となるのが退職金の確定申告が必要な理由だ。退職した翌年の2月16日から3月15日(還付申告であれば翌年1月1日から5年間有効)の間に確定申告書を税務署へ提出すれば、適正な退職所得控除と1/2課税を適用した正規の税額が再計算され、過大に徴収された数百万円の還付金が指定口座に全額戻ってくる。
還付申告を行うにあたって欠かせないのが、退職時に会社から交付される退職金源泉徴収票の見方と詳細まとめの確認だ。源泉徴収票の「支払金額」に退職金の額面が、「源泉徴収税額」に実際に天引きされた金額が記載されている。「退職手当等受給・特別徴収票」の摘要欄に「申告書未提出」等の文言が記されている場合は、源泉徴収票を添付して確定申告を行うことで、奪われた資金を完全に取り戻すことができる。
【制度の裏側】2026年最新の退職金増税の経緯と一時金受給vs年金受給の税金比較
現在、定年を迎えるシニア層の間で最も緊迫した関心事となっているのが、政府税制調査会を中心に議論が進められてきた「退職金増税」の行方だ。メディアでセンセーショナルに報じられた2026年最新の退職金増税の経緯を正しく整理しておこう。
議論の発端は、現行の退職金税制が「勤続20年を超えると1年あたりの控除額が40万円から70万円へ跳ね上がる」仕組みになっている点だ。政府はこの傾斜配分が「1つの会社に長く留まることを促し、成長産業への労働移動を阻害している」と問題視。「一律1年あたり40万円に平準化すべきだ」という提言が浮上し、勤続30年以上の会社員にとっては数百万円単位の増税になると大騒動に発展した。
しかし、長年の雇用慣行を前提に人生設計を立ててきた中高年層からの反発は凄まじく、与党内からも「国民感情への配慮が必要」「定年間近の世代に対する激変緩和措置が不可欠」との慎重論が続出。2026年現在においては、即座の一律増税ではなく、若年層の転職・リスキリング支援と連動させた長期的見直しの枠組みにとどまっており、直近で定年を迎える世代に対する極端な控除枠撤廃は回避されている。とはいえ、将来的には「勤続年数格差の是正」へと向かう潮流は確実であり、制度改正の動向からは目が離せない。
制度の揺らぎと並び、退職者が直面する極めて重要な選択が一時金受給と年金受給の税金比較である。退職金を「一括の一時金」で受け取るか、「10〜20年の分割年金(確定拠出年金や企業年金)」で受け取るかによって、最終的な手取り総額は劇的に変動する。
一見すると、年金形式で受け取った方が利息や運用益が上乗せされて総受給額が増えるように錯覚しがちだ。しかし、税金と社会保険料のリアルな計算を突き合わせると、恐ろしい落とし穴が露呈する。
- 一時金受給のメリット:「退職所得」として扱われるため、退職所得控除と1/2課税という最強の優遇を受けられる。どれだけ高額でも健康保険料や介護保険料は1円も上がらない。
- 年金受給のデメリット:「雑所得」として扱われ、公的年金等控除が適用されるものの、国の公的年金(老齢基礎・厚生年金)と合算して総合課税される。年金収入が増えれば所得税・住民税の税率が跳ね上がるだけでなく、翌年の国民健康保険料や介護保険料が上限近くまで高騰し、さらには後期高齢者医療制度の窓口負担が1割から2割・3割へと引き上げられる致命的なトリガーになりかねない。
表面上の受給総額が年金形式で100万円多く見えたとしても、毎年の増税と社会保険料の搾取によって、最終的な手取りでは一時金の一括受給に遠く及ばないケースが頻発している。これが資産形成の現場で「原則は一時金受給が有利」と言い切られる所以である。

【プロの結論】経済社会学から読み解くシニアマネーの防衛線と判断基準
長年、引退世代の家計相談と資産承継を取材してきた専門家の見地から見ると、退職金マネーの破綻は単なる税金計算の失敗だけでは片付けられない。そこには、高度経済成長期から続く「終身雇用への過剰依存」と、日本特有の家族関係に起因する深い病理が存在する。
昭和・平成の日本社会において、退職金は「企業戦士が家庭を犠牲にして捧げた人生への慰労金」であり、住宅ローンの残債完済と老後資金の聖域と位置づけられてきた。しかし現在、平均寿命が延伸し「人生100年時代」が現実化する中で、退職金が手元にあること自体が新たな家庭内リスクを呼び寄せる現象が顕在化している。
家族社会学の観点から警戒すべきは、成人した子どもとの「心理的バウンダリー(金銭的境界線)」の崩壊だ。退職金で手元に多額の現金が入った途端、自立できない子どもの住宅購入資金や孫の教育費、あるいは起業資金の援助を無心され、情に流されて数千万円を拠出してしまう親が後を絶たない。これは臨床心理学でいう「母娘・親子の共依存関係」の延長線上にあり、退職金を子どもの人生に肩代わりさせることで親自身の老後破綻を引き起こす典型パターンだ。税制上の優遇を勝ち取って守った手取り資金も、身内への境界線を引けなければ一瞬で霧散する。
退職金の受け取り方を巡る判断基準として、以下の客観的条件を提示したい。
【一時金受給を選択すべき人の条件】 住宅ローン残債の一括繰り上げ返済を計画している人、または退職金を新NISA等の非課税投資枠へ移管して長期分散運用に回すリテラシーのある人。健康保険料の跳ね上がりを防ぎ、生涯の手取り最大化を狙う場合は一時金一択となる。
【年金受給(または併用)を検討してもよい人の条件】 手元にまとまった大金があると、家族への過剰援助や高リスクな投資話に騙されて全額浪費してしまう自覚がある人。公的年金だけでは毎月の基礎生活費が不足し、運用計画を自分で管理することに強い心理的ストレスを感じる人に限られる。
【退職金の税金計算】に関するよくある質問(FAQ)
Q1:退職金にかかる所得税と住民税は、いつ・どのように支払うのですか?
A1:勤務先に「退職所得の受給に関する申告書」を提出していれば、退職金が銀行口座に振り込まれる時点で、会社が正規の税額(所得税+住民税)をあらかじめ天引き(特別徴収)して国や自治体に納付します。そのため、退職者本人が後から納付書で支払う必要はありません。口座に着金した金額が、そのまま純粋な手取り額となります。
Q2:勤続年数に「1年未満の端数月」がある場合、月数は切り捨てられますか?
A2:切り捨てではなく「1年に切り上げ」処理されます。税法上、1日でも在籍していれば丸々1年分としてカウントされるため、例えば勤続年数が「20年1か月」や「20年1日」であっても、勤続年数は「21年」として計算されます。これにより退職所得控除が70万円分多く適用されるため、納税者にとって非常に有利な設計となっています。
Q3:同一年内に「iDeCo(個人型確定拠出年金)の一時金」と「会社の退職金」の両方を受け取る場合の注意点は?
A3:同一年内に両方の一時金を受け取る場合、勤続年数(iDeCoの場合は掛金拠出年数)の重複期間について退職所得控除が二重取りできないよう、控除額が厳格に調整・減額されます。一般的には「先にiDeCoの一時金を受け取り、5年以上の期間を空けてから会社の退職金を受け取る」か、逆に「先に会社の退職金を受け取り、20年空けてiDeCoを受け取る」といった受給時期のズラし戦略(いわゆる年数ルール)を活用しなければ、税負担が大幅に跳ね上がるリスクがあります。
Q4:会社に申告書を出し忘れて20.42%引かれた場合、確定申告はいつまでにすれば還付されますか?
A4:退職した年の翌年1月1日から「5年間」にわたり還付申告を受け付けています。一般的な確定申告期間(2月16日〜3月15日)に縛られる必要はなく、退職金源泉徴収票を持参して管轄の税務署へ行くか、e-Tax(国税電子申告・納税システム)から申告を行えば、約1か月程度で過剰に引かれた税金が指定口座に振り込まれます。
まとめ:今後の動向と失敗しないための判断基準
退職金は、サラリーマン人生のフィナーレを飾る報酬であると同時に、これからの長いセカンドライフを支える最大の防衛資金である。2026年時点における退職金税制は、長年培われた控除システムと1/2課税によって極めて強固に守られており、正しく手続きさえ踏めば手取り率9割以上を確保できる恵まれた環境にある。
しかし、制度の恩恵をフルに享受するためには、退職時の「退職所得の受給に関する申告書」の提出を徹底し、一時金と年金の受給バランスをシビアに見極める知性が欠かせない。今後本格化する税制改正の潮流を見据えつつ、家族間の甘えや無計画な浪費を断ち切る心理的バウンダリーを確立すること。正しい税知識という武器を備えて退職の瞬間を迎えることこそが、豊かなシニアライフを実現するための決定打となる。 (出典: 退職 金 税金 計算(Yahoo!ニュース))
毎日更新されるトレンド情報を分析・発信中。役立つ裏技やおすすめ情報を分かりやすく紹介します。