領収書とレシートの違いは?税務調査でレシートが強い真相【2026】
「経費で落とすなら、必ず宛名入りの手書き領収書をもらわなければならない」——長年そう信じ込んできたビジネスパーソンや個人事業主は少なくありません。しかし、税務調査や経理実務の現場では、むしろ「一般的なレシート」の方が証拠力として圧倒的に高く評価されるケースが日常茶飯事となっています。
インボイス制度(適格請求書等保存方式)が社会に定着し、電子帳簿保存法の完全義務化を経た2026年現在、手書き領収書を過信していると、思わぬ追徴課税や社内精算の差し戻しに直面するリスクが跳ね上がっています。経費精算の常識を覆す法的な真実と、現場目線での実践的な判断基準を徹底解剖します。
📌 【この記事の重要ポイントまとめ】
- 要点1:税務調査では「何を購入したか」が客観的に印字されるレシートの方が、手書き領収書よりも圧倒的に証拠力が高い。
- 要点2:インボイス制度下では「適格簡易請求書」としてレシートが法的に認められており、小売や飲食では宛名なしでも仕入税額控除を満たす。
- 要点3:手書きの「お品代」やクレジットカード利用明細単体での代用には重大な落とし穴があり、品名明細の残るレシート保存が最も安全な防衛策である。
【税務調査の現場】なぜレシートが手書き領収書より有利とされるのか?
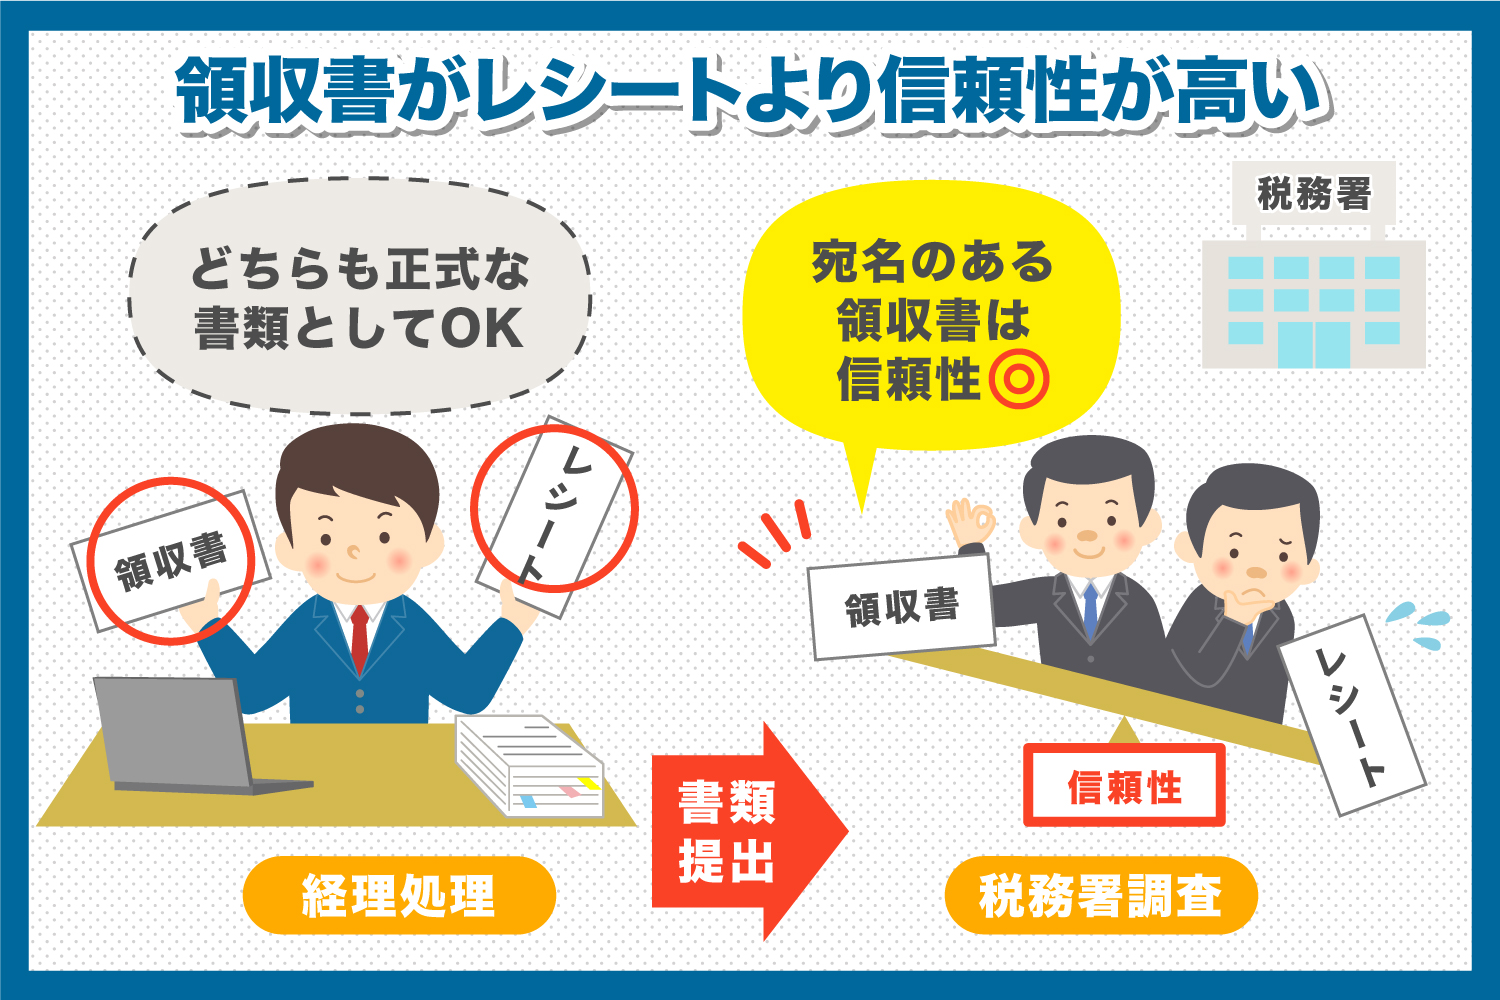
かつての日本企業では「手書きの領収書こそが正本であり、レシートは単なる買い物の控えにすぎない」という強固な固定観念が存在していました。ところが、国税局OBの税理士や企業の税務担当者が口を揃えて明かす現場のリアルは正反対です。税務調査の現場において、調査官が真っ先に疑いの目を向けるのは、精巧に印字されたレシートではなく「手書きの領収書」です。
レシートが有利とされる決定的な理由は、発行プロセスに人間の恣意性が入り込めない点にあります。レジのPOSシステムから直接出力されるレシートには、購入日時(秒単位まで)、店舗名、レジ番号、さらには購入した個別の商品名・単価・数量が機械的に刻印されます。調査官が経費性を審査する際、最も重視するのは「その支出が真に事業に関連するものかどうか」という実態です。商品ごとの内訳が明記されているレシートは、私的な私物買い(例えば私用の嗜好品や家庭用消耗品)が混ざっていないことを証明する無二の物的証拠になります。
一方で、手書き領収書の信用度とリスクは年々厳しく評価されています。手書きの場合、白紙の領収書に後から金額を水増ししたり、私的な買い物を一括して事業経費に見せかけたりといった改ざんの余地が物理的に残るためです。報道や税務争訟の事例でも、手書きの領収書を束ねて提出した事業者が「実態が確認できない」として税務調査での証拠力を全面的に否定され、過少申告加算税を含む重いペナルティを課される事案が後を絶ちません。透明性と再現性が求められる現代の税務において、機械印字のレシートは手書き伝票をはるかに凌駕する防御力を発揮します。
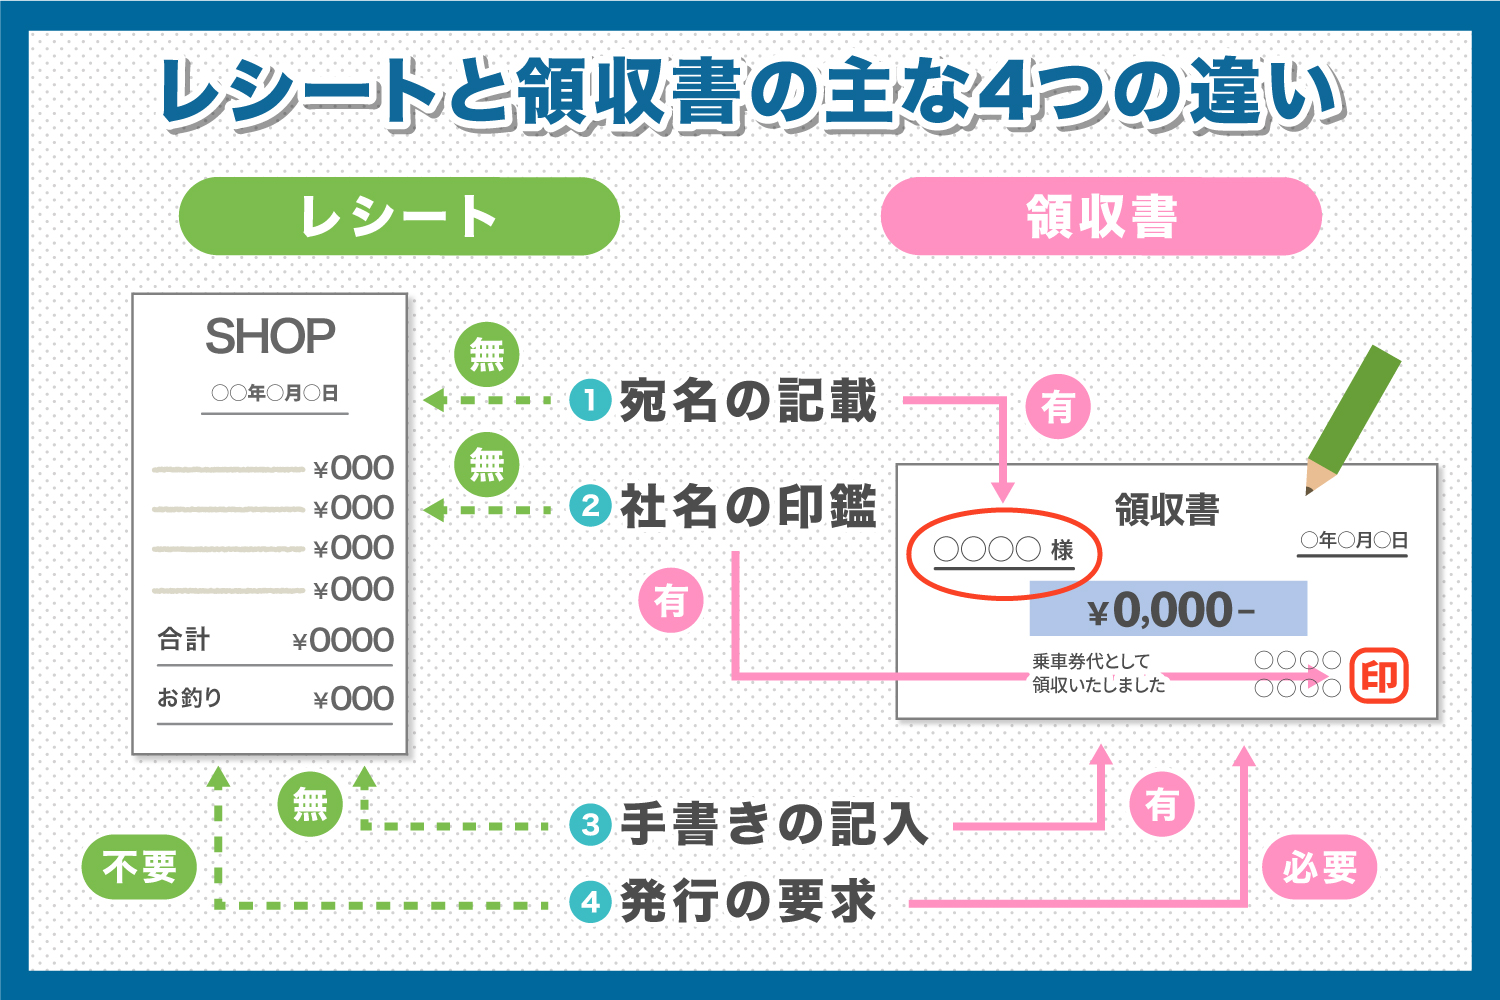
【徹底比較】領収書とレシートの法的効力と記載項目の違い
そもそも、領収書とレシートの境界線はどこにあるのでしょうか。弥生株式会社などの会計システム大手が公開する調査資料でも指摘されている通り、両者を明確に区別して手書きの発行を求める慣習は「日本独自の商慣習」に過ぎません。英語圏ではいずれも「receipt」と呼ばれ、機能的な差は存在しないのが国際基準です。
日本国内の私法上(民法第486条)においても、受取証書としての法的効力は「代金を受け取った事実」を証明できれば形態を問いません。問題となるのは、税法上で求められる要件をどちらが満たしているかという点です。
| 項目 | 一般的なレシート | 一般的な手書き領収書 | 編集部の見解・実務評価 |
|---|---|---|---|
| 購入品目の記載(内訳) | 全商品名・個数が詳細に自動印字 | 「お品代」「ご飲食代」等、抽象的 | レシートが圧勝。内訳不明な手書きは否認リスクが高い。 |
| 宛名の有無 | 原則として無記載(印字なし) | 社名・屋号を手書き(または「上様」) | 簡易インボイス対象業種なら宛名不要で税法上問題なし。 |
| 改ざん耐性・客観性 | 極めて高い(POSデータと完全連動) | 低い(筆跡、追記の疑念が生じる) | 税務調査官への心証はレシートの方が遥かにクリーン。 |
| インボイス対応 | 登録番号・税率別対価が印字されれば適合 | 登録番号スタンプや税率区分記載が必要 | 手書きは記載漏れ(税率区分や登録番号ミス)の事故が多発。 |
| 社内経費精算の受理度 | 9割以上の企業で問題なく受理(内規による) | 伝統的企業で依然として好まれる傾向 | 経費精算の判断基準としてレシート必須化へ移行中。 |
注目すべきは、宛名なし領収書の法的効力です。所得税や法人税の計算において、宛名がないこと単体をもって直ちに経費計上が否認される法律上の根拠はありません。事業遂行上真に必要な支出であり、その裏付けが取れるならば、宛名のないレシートであっても全額が損金・必要経費として認容されます。むしろ、宛名は立派に書かれていても内訳が「お品代」としか書かれていない手書き伝票の方が、税務上の危険度は桁違いに高いのが現実です。
【インボイスと電帳法】2026年最新の経費精算ルールと落とし穴
制度施行から定着期を迎えた2026年最新の経費精算ルールを正しく把握していなければ、自社やクライアントに予期せぬ金銭的損失を被らせることになります。とりわけ重要なのが、消費税法上の仕入税額控除とインボイス制度適格請求書の整合性です。
現在、消費税の仕入税額控除を適用するためには、原則として適格請求書(インボイス)の保存が義務付けられています。しかし、消費税法第57条の4第2項では、不特定多数の者に対して物品やサービスを提供する以下の業種について、記載事項を簡素化した「適格簡易請求書(簡易インボイス)」の交付が明文で認められています。
- 小売業(スーパー、コンビニ、百貨店など)
- 飲食業(レストラン、居酒屋、カフェなど)
- 旅客運送業(タクシー、鉄道、バスなど)
- 旅行業および駐車場業
この簡易インボイスの最大の特徴は、「交付を受ける者の氏名又は名称(宛名)」の記載が法令上不要とされている点です。つまり、出張中のコンビニでの備品調達、取引先とのカフェでの打ち合わせ、移動のタクシー代などは、レジから印字される「登録番号(T+13桁の数字)」「取引年月日」「取引内容」「税率ごとに区分した対価の額」「税率ごとの消費税額等」が記載されたレシートさえあれば、それ自体が完全な適格簡易請求書として成立します。わざわざ店員の手を止めさせて「手書きの宛名入り領収書」を発行してもらう必要は一切ありません。
さらに、電子帳簿保存法の保存要件への対応も避けて通れません。受領した紙のレシートや領収書をスマートフォンで撮影してクラウド会計ソフトにアップロード(スキャナ保存)する場合、解像度やタイムスタンプの要件を満たす必要があります。感熱紙レシートは「経年劣化で文字が消える」というデメリットが頻繁に語られますが、受領後速やかにスキャンし電子化して保存する運用がスタンダードとなった2026年においては、保存性の問題も完全に解消されています。
一般に知られていない盲点とネットの誤解
ネット上のQ&AサイトやSNSでは、今なお古い知識や根拠のない憶測が飛び交っています。実務で最も事故が多発している典型的な誤解を検証します。
誤解1:「但し書きはお品代で通る」という神話の崩壊
会計時に「但し書きはどうされますか?」と聞かれ、無意識に「お品代で」と答えていないでしょうか。この但し書きの書き方と注意点を軽視する姿勢は、税務調査において致命傷になり得ます。調査官から「この10万円のお品代とは具体的に何ですか?」と問われた際、領収書に「お品代」としか書かれていなければ、当時の記憶や別紙の注文書・納品書を引っ張り出して立証しなければなりません。もし立証できなければ、最悪の場合は役員への賞与(役員賞与認定)とみなされ、会社の損金に算入できないばかりか、所得税の源泉徴収漏れまで追及されます。具体的に「書籍代(専門書名)」「社内研修用プロジェクター代」と明記させるか、最初から商品名が印字されたレシートを保存するのが鉄則です。
誤解2:「クレジットカード利用明細」があればレシートは捨てていい?
キャッシュレス決済の普及に伴い増えているのが、クレジットカード利用明細の代用に関するトラブルです。毎月送られてくるカード会社の利用明細(WEB明細)を経費の証拠として保管し、店舗から渡されたレシートをその場で捨ててしまうケースが散見されます。
税法上の結論から言えば、カード会社の利用明細単体では原則として仕入税額控除の要件を満たしません。国税庁の質疑応答事例でも明確に示されている通り、クレジットカード会社が発行する利用明細書は「信販会社が利用者に交付する請求明細」であり、商品を販売した事業者が発行した「領収書等(適格請求書)」ではないからです。カード決済を行った店舗が発行する「インボイス要件を満たしたレシート」または「クレジット売上票の顧客控え(商品内訳が記載されたもの)」を必ずセットで保管しなければ、確定申告の必要書類としての要件を欠くことになります。
【実態検証】利用者の生の声と現場目線で見えたリアル
大企業やスタートアップの経理現場、そして確定申告を行うフリーランスの生の声を集約すると、制度と実務の摩擦が浮き彫りになります。
都内のIT企業で経理統括を務める30代マネージャーは、社内ルールの刷新について次のように証言します。
「数年前までは『1万円以上の会食は必ず手書きの領収書を貰うこと』という昭和以来の内規が残っていました。しかしインボイス制度導入後、手書き領収書に店舗側の適格請求書番号の印字スタンプが抜けていたり、税率区分が合算されていて消費税計算が狂ったりするミスが月に何十件も発生したのです。今では『原則レシート提出、内訳がない手書きは受領拒否』にルールを変更し、精算エラーは前年比約75%減少しました」(経理統括マネージャー談)
一方で、接待飲食の現場では依然として感情的な摩擦が残ります。大手商社に勤務する営業パーソンからは「接待相手の前で合計金額や割り勘の内訳が丸見えになるレシートを受け取るのは気まずい」「格式高い料亭でレシートを頼むのは無粋に感じる」という声も聞かれます。ビジネスの現場では、税務上の正しさ(エビデンスとしての強度)と、日本特有の接待文化や対面マナーとの間で板挟みになる構造的課題が依然として燻っています。

【プロの結論】おすすめできる人・慎重になるべき人の判断基準
なぜ日本社会は、客観的証拠力の低い「手書き領収書」にこれほど長く固執してきたのでしょうか。組織社会学の視点から紐解くと、そこには「形式的な礼儀正しさ」を「実質的な法令遵守」よりも優先させてしまう日本的な心理バイアスが作用しています。相手の手を煩わせて宛名を毛筆やペンで書かせるプロセスそのものに「正式な手続きを踏んだ」という擬似的な安心感を抱く文化が存在していたと言わざるを得ません。
しかし、DXと厳格な税務ガバナンスが融合した現在、形式美を優先して税務リスクを抱え込むことは純然たる損失です。支出の性質や立場に応じ、以下の基準で明確に使い分けるべきです。
レシートでの精算を徹底すべき人・状況
- 小売店・量販店・文具店での消耗品購入:「お品代」の手書き領収書は私的流用の疑いを招くだけであり、100%レシート保存が安全。
- スーパーやドラッグストアでの買い出し:食品(軽減税率8%)と日用品(標準税率10%)が混在するため、税率ごとの内訳が印字されたレシートでなければ仕入税額控除の計算が破綻する。
- フリーランス・個人事業主の青色申告:税務署に対する客観的立証責任を一身に背負うため、改ざん不能なPOSレシートの保存が最大の自己防衛となる。
手書き領収書の受領を検討・注意すべき人・状況
- 社内規程(経理ルール)で厳格に「宛名入り領収書」が義務付けられている会社員:税法上はレシートで問題なくても、社内規則に違反すると立替経費が精算されないリスクがあるため、社内ルールの改定を働きかけつつ規定に従う。
- 高額な冠婚葬祭費や特別な寄付金:POSレジが存在しない寺社仏閣や慶弔関連の支出では、手書きの受取書や礼状・案内状を保存し、出金伝票で支出目的を補完する。
- 取引先への高額な贈答品購入:購入額だけでなく「誰に対する贈答か」という相手方の情報をレシート裏面にメモ書きしておく運用が必須となる。
【領収書とレシートの違い】に関するよくある質問(FAQ)
Q1:レシートの上部に「領収書」と印字されていないと経費に認められませんか?
A1:全く問題ありません。帳票のタイトルが「レシート」「領収証」「受領書」「お買上票」のいずれであっても、税務上求められる取引事実(日付・金額・取引先・商品内容)が客観的に記載されていれば、等しく正式な証拠書類として認められます。
Q2:宛名が「上様」の手書き領収書は、税務調査で否認されますか?
A2:直ちに否認されるとは限りませんが、税務調査官から厳しい追及を受けるリスクは極めて高くなります。「上様」では誰が支払ったのかを証明できないため、品名が「お品代」と重なっている場合、経費性を疑われて否認される典型パターンになります。社名や屋号を正しく記載してもらうか、内訳のわかるレシートを添付してください。
Q3:レシートと手書き領収書の両方をもらった場合、どう処理すべきですか?
A3:原則としてどちらか一方のみを保管・精算してください。二重発行された伝票を両方経理に回すと、経費の二重計上(架空経費)という重大な不正経理を疑われる原因になります。一般的には、商品内訳が完全に記載されているレシートを手元に残すのが最も安全です。
Q4:感熱紙のレシートは数年で文字が薄くなりますが、税務上保管できますか?
A4:直射日光や高温多湿を避けてファイル保管すれば5〜7年は十分に視認可能です。さらに確実なのは、電子帳簿保存法のスキャナ保存要件に従ってスマートフォンやスキャナでデジタルデータ化しておくことです。一度正しくデータ保存を完了させれば、原本の文字褪せを心配する必要はなくなります。
まとめ:今後の動向と失敗しないための判断基準
「領収書でなければ経費として弱い」という常識は、もはや過去の遺物にすぎません。税務署が見ているのは、見栄えの良い題字や「上様」と書かれた達筆な手書き文字ではなく、「事業に関連する支出であることが第三者に客観的に証明できるか」という実質的な透明性です。
細かな商品内訳と正確な税率区分が秒単位のタイムスタンプとともに刻印されるレシートは、税務調査における最強の盾となります。古い慣習や漠然とした不安に惑わされることなく、レシートの持つ証拠力を正しく理解し、適正かつスマートな経費管理を実践してください。 (出典: 領収 書 と レシート の 違い(Yahoo!ニュース))
Webメディアの編集およびコンテンツ作成に従事。正確で質の高い情報発信を心掛けています。